





Ключевые моменты
- Хедж‑фонд — это общий «котёл» денег инвесторов (инвестиционный фонд), который использует сложные способы торговли — включая заёмные деньги (кредитное плечо), ставки на падение (короткие позиции) и деривативы (контракты, цена которых зависит от другого актива, например фьючерсы и опционы) — чтобы пытаться получать доход, который мало зависит от фондового рынка (рынка акций в целом).
- В 2026 году общий объём активов в управлении (AUM — сумма денег, которой управляет отрасль) в индустрии хедж‑фондов превысил $6 трлн, то есть вырос более чем в четыре раза по сравнению с минимумом после кризиса 2009 года.
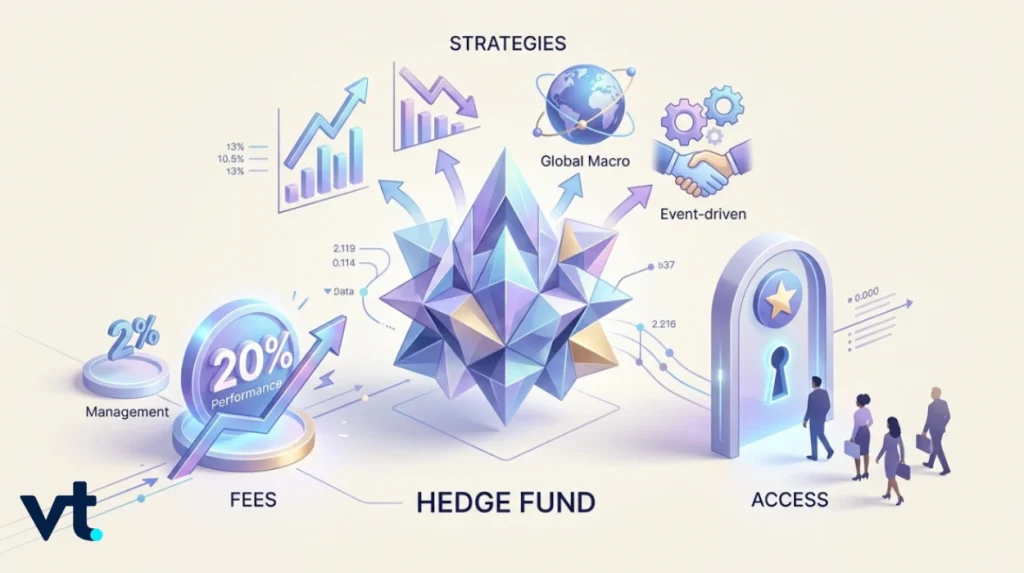
- В отличие от паевых фондов (mutual funds — публичные фонды для широкого круга людей), большинство хедж‑фондов доступны только аккредитованным инвесторам (людям, которые по закону считаются финансово подготовленными), институциональным инвесторам (пенсионным фондам, страховым, фондам университетов и т. п.) и другим состоятельным инвесторам, а не всем желающим.
- Традиционная модель комиссий хедж‑фонда — «2 и 20»: комиссия за управление около 1–2% в год от активов фонда плюс комиссия за результат около 15–20% от прибыли. В 2026 году комиссии снижаются из‑за конкуренции.
- Стратегии хедж‑фондов бывают разными: глобальная макростратегия (ставки на экономику и события в мире), длинные и короткие позиции по акциям, проблемные долги и количественные модели на основе алгоритмов и ИИ.
- Инвестиции в хедж‑фонды связаны с высокими рисками, периодом блокировки (lock‑up — время, когда деньги нельзя забрать) и более высокими комиссиями, чем у паевых фондов. Это важно учитывать, решая, подходит ли такая альтернативная инвестиция (не «обычные» акции/облигации) вашим целям.
Если в разговоре упоминают «хедж‑фонд», многие представляют финансовый триллер: ставки на миллиарды, закрытые трейдинговые залы и управляющих, которые зарабатывают при любом движении фондового рынка. На практике всё более понятно и при этом интереснее.
В 2026 году глобальная индустрия хедж‑фондов управляет рекордным объёмом капитала: общие активы под управлением превышают $5,7–6 трлн в тысячах инвестиционных фондов по всему миру. Но большинство обычных инвесторов так и не вложат туда ни доллара: доступ обычно ограничен законом для определённой группы состоятельных инвесторов и организаций.
Этот материал отвечает на главный вопрос: что такое хедж‑фонд? Как на практике работает хеджирование (снижение риска за счёт «страхующих» сделок) и что важно понимать о таком сегменте финансовых рынков (рынков акций, валют, облигаций и других инструментов), прежде чем идти дальше?
Что такое хедж‑фонд? Основное определение
Хедж‑фонд — это закрытый (не публичный) фонд, который собирает деньги ограниченного круга инвесторов и использует широкий набор инвестиционных стратегий (подходов к вложениям и торговле). Многие из этих подходов недоступны в обычных форматах вроде стандартного брокерского счёта. Название пошло от первоначальной идеи: «застраховаться» от падений рынка, одновременно удерживая длинные позиции (ставка на рост) и короткие позиции (ставка на падение). Так управляющий фондом пытается получать прибыль и при росте, и при снижении рынка.
Управляющий хедж‑фондом (его также называют управляющим портфелем или инвестиционным управляющим) принимает ежедневные решения: какие финансовые инструменты (акции, облигации, валюты, контракты и т. п.) покупать, что продавать «в шорт» и чем торговать от имени инвесторов фонда.
Хедж‑фонд: чем он отличается от обычного фонда?
Главная особенность хедж‑фонда — свобода действий. Большинство розничных фондов работает по жёстким правилам, а хедж‑фонды используют рискованные торговые приёмы: например заёмные деньги (leverage — кредитное плечо), деривативы и крупные ставки на отдельные идеи. В более консервативных публичных структурах это часто запрещено.
Хедж‑фонды и паевые фонды: в чём разница?
Это один из самых частых поводов для путаницы. Разобраться важно.
| Характеристика | Хедж‑фонды | Паевые фонды (Mutual Funds) |
|---|---|---|
| Кто может инвестировать | Аккредитованные инвесторы, организации, квалифицированные покупатели | Доступны всем |
| Регулирование | Меньше требований к регистрации/раскрытию (SEC — Комиссия по ценным бумагам и биржам США) | Жёсткое регулирование, полное публичное раскрытие |
| Кредитное плечо | Часто используется, иногда сильно | Обычно ограничено или запрещено |
| Продажи «в шорт» | Часто основная часть стратегии | Редко или почти никогда |
| Ликвидность | Часто есть период блокировки (lock‑up) | Обычно можно погасить каждый день по чистой стоимости активов (NAV — стоимость доли фонда) |
| Комиссии | ~1,1%–2% за управление + 15–20% за результат | ~0,5%–1% текущих расходов, обычно без комиссии за результат |
| Минимальный взнос | Часто $100 000 и до нескольких миллионов | Часто от $0 до $1 000 |
Паевые фонды обязаны публиковать подробные данные о составе портфеля и цене, потому что рассчитаны на обычного инвестора. Хедж‑фонды могут долго держать крупные, трудно продаваемые (неликвидные) или «плечевые» позиции и не раскрывать их публично. Отсюда и «таинственность», и осторожность регуляторов.
Кто вообще может инвестировать в хедж‑фонды?
Доступ — главное отличие от традиционных инвестиций. По американскому правилу Regulation D аккредитованные инвесторы должны соответствовать требованиям.
Требования к аккредитованному инвестору в 2026 году
- Годовой доход выше $200 000 (или $300 000 вместе с супругом/партнёром) в каждом из последних двух лет и ожидание такого же дохода в этом году
- Чистый капитал выше $1 млн, не считая стоимости основного жилья
- Действующая профессиональная лицензия Series 7, Series 65 или Series 82 (экзамены/разрешения для работы с ценными бумагами в США)
- Некоторые «осведомлённые сотрудники» самого фонда, включая партнёров и инвестиционную команду
Пороговые значения по чистому капиталу и доходу почти не менялись с 2010 года, но инфляция постепенно увеличивала число людей, которые формально подходят под статус аккредитованного инвестора. Если фонд берёт комиссию за результат, может действовать более высокий порог «qualified client» (квалифицированный клиент): в 2026 году это либо $1,4 млн активов под управлением у консультанта, либо $2,7 млн чистого капитала.
📝 Важно: некоторые инвесторы неожиданно обнаруживают, что формально подходят под статус, из‑за дохода или капитала. Но это не значит, что хедж‑фонды подходят по готовности к риску и целям — это лишь даёт доступ.
Основной капитал дают институциональные инвесторы
Хотя участвуют и частные аккредитованные инвесторы и семейные офисы (компании, которые управляют капиталом богатой семьи), институциональные инвесторы — пенсионные фонды, эндаументы (фонды при университетах/организациях), суверенные фонды и страховые компании — дают примерно 65–70% капитала хедж‑фондов. Состоятельные частные инвесторы и семейные офисы добавляют ещё 25–30%, участие «почти розницы» остаётся низким.
Насколько велика индустрия хедж‑фондов в 2026 году?
Индустрия сильно выросла после минимума периода после кризиса. Текущая картина:
| Показатель | Значение в 2026 |
|---|---|
| Глобальные активы под управлением хедж‑фондов (AUM) | ~$5,7–6,06 трлн |
| AUM на минимуме 2009 года | ~$1,4 трлн |
| Средняя доходность за 2025 | ~10,5%–11,2% (второй год подряд двузначная) |
| Доля Северной Америки в глобальном AUM | ~60–70% |
| Доля Европы | ~20–25% |
| Доля Азиатско‑Тихоокеанского региона | ~13–14% |
| Доля капитала от институциональных инвесторов | ~65–70% |
| Прогноз размера рынка к 2031 | ~$8,8 трлн |
Входя в 2026 год, отрасль получила максимальный приток денег почти за два десятилетия, после слабых 2016–2023 годов, когда отток в среднем был около $30 млрд в год. Разворот объясняется двумя годами подряд с двузначной доходностью и ростом интереса организаций к диверсификации (распределению денег между разными активами для снижения риска), потому что связка «акции‑облигации» в условиях меняющихся процентных ставок не всегда защищала от падений.
Лидируют мульти‑стратегические платформы
Мульти‑стратегические хедж‑фонды — это платформы, которые ведут несколько разных стратегий одновременно. Это крупнейшая категория: около 27% AUM в 2025 году. Среди популярных направлений к 2026 году были количественная мульти‑стратегия (модели на данных и алгоритмах) и глобальная макростратегия. Их ценят за доходность с учётом риска (risk‑adjusted — доход относительно принятого риска) и относительно слабую зависимость от рыночных индексов (например S&P 500).
Популярные стратегии хедж‑фондов — простыми словами
Стратегии хедж‑фондов сильно отличаются. Понимание основных типов объясняет, почему они ведут себя не так, как паевые фонды, которые просто следуют индексу.
- Long/short по акциям: одновременная ставка на рост (long) и падение (short) в похожих инструментах или в одном секторе, чтобы заработать на разнице между ними, а не на общем направлении рынка. Самый распространённый подход у акционных хедж‑фондов.
- Global macro: ставки на крупные экономические тренды — движения валют, изменения процентных ставок и геополитику — на глобальных финансовых рынках.
- Event-driven: заработок на корпоративных событиях: слияниях, банкротствах, реструктуризациях; сюда относят и инвестиции в проблемные долги (distressed debt — долги компаний в финансовых трудностях).
- Относительная стоимость / арбитраж: поиск расхождений в цене между похожими активами; часто используется сильное плечо, чтобы усилить небольшой ценовой «перекос».
- Количественные / системные стратегии: алгоритмы и модели на основе ИИ, которые анализируют большие массивы данных и ищут торговые сигналы. Быстро растущая категория: примерно 86% управляющих уже используют генеративный ИИ в той или иной форме.
📝 Напоминание: ни одна стратегия не гарантирует прибыль всегда. Даже продуманные подходы могут отставать при необычной волатильности (резких колебаниях) или когда связи между классами активов внезапно меняются.
Комиссии хедж‑фондов: что значит «2 и 20»
Комиссии — заметная особенность хедж‑фондов: обычно они выше, чем у паевых фондов.
Классическая модель комиссий
| Тип комиссии | Обычно (2026) | За что платят |
|---|---|---|
| Комиссия за управление | ~1,1%–2% в год от активов фонда | Работа фонда: зарплаты, офис, расходы |
| Комиссия за результат | ~15%–20% от прибыли | Заранее заданная доля прибыли фонда, которую получает управляющий |
| Комиссия за вывод | Зависит от фонда | Если инвестор забирает деньги слишком рано |
| Переносимые расходы | Могут довести фактические комиссии до 5–10%+ на крупных платформах | Технологии, платные данные, операционные расходы |
Эту схему называют «2 и 20», хотя в 2026 году заметно снижение комиссий из‑за конкуренции: средняя комиссия за управление сместилась к ~1,1%–1,4%, а новые управляющие иногда предлагают варианты «только за результат» или льготные доли для первых инвесторов, чтобы привлечь капитал. При этом на крупнейших мульти‑стратегических платформах фактические расходы иногда растут из‑за моделей, где дополнительные затраты перекладываются на инвесторов.
Почему инвесторы готовы платить больше
Логика многих институциональных и аккредитованных инвесторов проста: если управляющий даёт стабильную доходность с учётом риска и реальную диверсификацию, слабо связанную с фондовым рынком, то более высокая комиссия может быть оправдана ростом стоимости доли (NAV) со временем. Но это всегда нужно оценивать для конкретного фонда и стратегии.
Риски хедж‑фондов: что важно помнить перед вложением
Инвестиции в хедж‑фонды не гарантируют высокую доходность. Есть особенности, которые стоит учитывать как меры предосторожности.
- Период блокировки (lock‑up): часто деньги нельзя забрать заданное время — от года до нескольких лет. Это важно, если может понадобиться доступ к вложенным средствам быстро.
- Плечо усиливает и прибыль, и убытки: из‑за использования заёмных денег небольшое движение против позиции заметно влияет на результат фонда.
- Меньше прозрачности: в отличие от паевых фондов, хедж‑фонды не обязаны публично раскрывать портфель, поэтому инвестору сложнее оценить текущий риск.
- Высокие комиссии снижают чистую доходность: даже хорошая прибыль «до комиссий» может стать умеренной после вычета комиссии за управление и комиссии за результат.
- Рыночный риск остаётся: хеджирование помогает снизить риск, но не убрать его. При сложных стратегиях возможны заметные просадки в периоды высокой волатильности.
⚠️ Важно: хедж‑фонды обычно рассчитаны на инвесторов, которые могут пережить низкую ликвидность и потери без угрозы для финансовой стабильности. Многие пользуются независимой консультацией, чтобы понять, подходит ли стратегия фонда, комиссии и период блокировки их целям и готовности к риску.
Как управляющие хедж‑фондов пытаются зарабатывать
Если понять механику решений управляющих хедж‑фондов, становится яснее, как эти фонды с активным управлением пытаются обгонять пассивные рыночные индексы (например индекс акций).
Как работают вместе длинные и короткие позиции
Классический подход long/short: управляющий покупает акцию (длинная позиция), если считает её недооценённой, и одновременно открывает короткую позицию по более слабому конкуренту в том же секторе. Если всё сделано правильно, фонд зарабатывает на разнице между ними — независимо от того, сектор в целом растёт или падает. Это и есть исходная идея «хеджа».
Как работает шорт и хеджирование
Продажа в шорт — это когда акции берут в долг, продают и планируют позже выкупить дешевле, заработав на падении цены акции. Вместе с длинными позициями это помогает строить портфель, который лучше переносит резкие движения рынка, но при этом позволяет делать ставки на конкретные бумаги.
Облигации и кредитные стратегии
Кроме акций, многие хедж‑фонды заметно инвестируют в облигации (fixed income — инструменты с купоном/процентом) и кредитные рынки. В том числе — в проблемные долги, когда облигации компании торгуются сильно ниже номинала из‑за финансовых проблем. Задача управляющего — найти случаи, где реальная стоимость возврата выше, чем закладывает рынок.
Хедж‑фонды и другие альтернативные инвестиции
Хедж‑фонды — лишь часть мира альтернативных инвестиций, куда также входят private equity (прямые инвестиции в непубличные компании), venture capital (венчур — ранние стадии) и реальные активы. Сравнение:
| Инструмент | Ликвидность | Обычно фокус стратегии |
|---|---|---|
| Хедж‑фонды | Периодическая (часто с блокировками) | Публичные рынки, деривативы, плечо |
| Private equity | Очень низкая (держат годами) | Прямое владение непубличными компаниями |
| Венчурный капитал | Очень низкая (5–10+ лет) | Непубличные компании на ранней стадии |
| Паевые фонды | Ежедневная | Публичный рынок без шорта (ставка только на рост) |
Если инвестору нужен доступ к финансовым рынкам без многолетней «заморозки» денег, более доступный вариант — публично торгуемые инструменты: валюты, индексы, сырьё и акции. И решения можно принимать ежедневно, а не быть привязанным на годы.
Нужна ли вам доля в хедж‑фондах?
Это зависит от ситуации. Полезные вопросы:
- Вы соответствуете требованиям аккредитованного инвестора или «qualified purchaser» (квалифицированного покупателя) для участия?
- Ваш план выдержит многолетний период блокировки, если эти деньги понадобятся?
- Результаты фонда, комиссии и стратегия соответствуют вашим целям и готовности к риску?
- Вы сравнили историческую доходность с учётом риска фонда с более простыми и дешёвыми альтернативными инвестициями или стратегиями на публичном рынке?
Для большинства розничных трейдеров и инвесторов, которые не соответствуют требованиям, или предпочитают прозрачные и ликвидные рынки, практичный путь — строить свою торговую стратегию прямо на финансовых рынках (форекс, сырьё, индексы, акции) без ограничений, характерных для хедж‑фондов.
Изучайте мировые рынки с VT Markets
Хотя хедж‑фонды доступны узкому кругу аккредитованных и институциональных инвесторов, рынки, на которых они торгуют — валюты, индексы, сырьё и акции — заметно доступнее.
VT Markets даёт доступ к широкому набору инструментов через MetaTrader 4 (MT4) и MetaTrader 5 (MT5) — торговые платформы с графиками, быстрым исполнением сделок и стабильной работой, без требований аккредитации.
Доступны профессиональные торговые инструменты: встроенные калькуляторы, расширенные графики и функции управления риском (настройки, которые помогают ограничивать потери и выбирать размер позиции). Не готовы рисковать реальными деньгами? Отработайте свою стратегию на виртуальных средствах в демо‑счёте VT Markets — это среда без финансового риска перед реальной торговлей.
Дополнительные материалы есть в Центре помощи: понятные обучающие ресурсы на всех этапах.
Часто задаваемые вопросы (FAQ)
Q1: Что такое хедж‑фонд простыми словами?
Хедж‑фонд — это закрытый фонд под управлением команды, который использует разные стратегии — включая длинные и короткие позиции, кредитное плечо и деривативы (контракты, зависящие от цены другого актива) — чтобы пытаться зарабатывать независимо от направления фондового рынка. В отличие от паевых фондов, хедж‑фонды обычно доступны только аккредитованным инвесторам, институциональным инвесторам и другим допущенным участникам. Управляющий хедж‑фондом ежедневно принимает решения о сделках и распределении денег.
Q2: Сколько денег нужно, чтобы инвестировать в хедж‑фонд?
Минимальный взнос бывает разным, но часто это от $100 000 до нескольких миллионов долларов. Кроме суммы, инвестор обычно должен быть аккредитованным: чистый капитал выше $1 млн (без основного жилья) или доход выше $200 000 в каждом из последних двух лет. Институциональные инвесторы (например пенсионные фонды) обычно не проходят «личный» тест на капитал, но вкладывают намного большие суммы.
Q3: Чем отличаются хедж‑фонды от паевых фондов?
Главные отличия — доступ, регулирование и методы. Паевые фонды доступны почти любому обычному инвестору, дают ежедневный вывод по NAV (чистой стоимости активов) и обязаны раскрывать информацию. Хедж‑фонды предназначены для аккредитованных инвесторов и организаций, часто вводят период блокировки до разрешения вывода, и могут использовать кредитное плечо, шорт и другие более рискованные приёмы, которые паевым фондам обычно недоступны. Комиссии тоже отличаются: у хедж‑фондов часто есть и плата за управление, и плата за результат.
Q4: Подходят ли хедж‑фонды обычным инвесторам?
Для большинства обычных инвесторов хедж‑фонды недоступны из‑за требований к аккредитованным инвесторам. Даже если доступ есть, сочетание высоких комиссий, низкой ликвидности и высокого риска значит, что это подходит не всем по целям. Хедж‑фонды могут давать диверсификацию и привлекательную доходность с учётом риска для опытного капитала на долгий срок, но сначала нужно оценить свою готовность к риску и потребность в ликвидности. Многие выбирают инструменты публичного рынка как более прозрачный и ликвидный вариант.
Хедж‑фонды в контексте
Современная индустрия хедж‑фондов — это многотриллионный элемент мировых финансовых рынков. Её всё чаще используют институциональные инвесторы, которым нужна диверсификация, не всегда достигаемая одними традиционными инвестициями. От глобальной макростратегии с ставками на процентные ставки до количественных моделей, которые анализируют тысячи похожих инструментов в поиске преимущества, спектр стратегий хедж‑фондов показывает, насколько отрасль изменилась за десятилетия.
Но размер и «технологичность» не отменяют базовые вещи: высокие комиссии, ограниченный доступ, низкая ликвидность из‑за периода блокировки и реальный рыночный риск — ключевые особенности этой альтернативной инвестиции. Для тех аккредитованных инвесторов и организаций, у кого есть доступ, решение должно опираться на тщательную проверку, а не на ореол вокруг названия.


