





Биржевые обвалы не идут по одному и тому же сценарию.
Иногда их отличает скорость первого резкого распродажи (массовой продажи активов). В других случаях падение переходит в долгий медвежий рынок (длительное снижение цен), когда финансовые проблемы или ухудшение экономики распространяются дальше. Восстановление тоже бывает разным: одни рынки возвращают потери за месяцы, другим нужны годы и даже десятилетия.
История биржевых обвалов хорошо показывает этот разброс. Обвал 1929 года перерос в Великую депрессию и стал одним из самых глубоких падений в современной истории. Обвал 1987 года дал необычное однодневное падение, но после него в США не началась рецессия (спад экономики). Крах доткомов 2000 года превратился в долгий медвежий рынок, в центре которого были технологические компании. Кризис 2008 года связал падение акций с сильными финансовыми проблемами и ухудшением экономики, а обвал 2020 года принёс очень быстрое падение и такое же быстрое восстановление.
Эти события нельзя сравнивать во всём напрямую: причины, состояние экономики и устройство рынков отличались. Но они хорошо показывают, как по-разному может выглядеть падение рынка в зависимости от скорости, глубины, причин и того, что происходит после.
Крупные обвалы фондового рынка в истории
Слово «обвал» часто употребляют очень широко, но не каждое сильное падение рынка выглядит одинаково. Иногда это однодневный обвал. Иногда — долгий медвежий рынок (длительное снижение).
Вот несколько эпизодов для сравнения:
| Период | Рынок | Падение от пика до минимума | Сколько времени понадобилось, чтобы вернуться выше прежнего максимума |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 лет |
| 1987 | Dow Jones Industrial Average | 22.6% за одну торговую сессию (один день торгов) | Менее двух лет |
| 2000–2002 | Nasdaq Composite | 77.90% | Около 15 лет |
| 2007–2009 | S&P 500 | 56.80% | Около 5½ лет |
| 2020 | S&P 500 | 33.90% | Около шести месяцев |
Числа рассчитаны по ценам закрытия, если не указано иное. Это ценовые индексы (показывают только цену, без учёта выплат акционерам), поэтому дивиденды (выплаты по акциям) не включены. Если бы инвестор реинвестировал (вкладывал снова) дивиденды, фактическое время восстановления было бы меньше.
Сравнение показывает, насколько разными бывают исходы. Обвал 1987 года был одним из самых резких однодневных падений, но рынок восстановился сравнительно быстро. Падение 1929 года было и глубоким, и долгим. Крах доткомов 2000–2002 растянулся более чем на два года, а падение 2020 года заняло всего несколько недель.
Биржевые обвалы могут выглядеть по-разному: важны скорость падения, глубина снижения и срок восстановления. Следующие примеры показывают этот разброс.
1929: падение, которое переросло в депрессию
Обвал 1929 года стал началом одного из самых тяжёлых спадов экономики в истории США.
Индекс Dow Jones Industrial Average достиг максимума в сентябре 1929 года, а затем резко пошёл вниз. Падение продолжалось далеко за пределами первого шока: минимум Dow пришёлся на июль 1932 года. От пика до минимума Dow потерял около 89%. Вернуться к прежнему максимуму он смог только в ноябре 1954 года.
Падение рынка сопровождалось сильным спадом деловой активности. National Bureau of Economic Research (NBER — организация, которая официально датирует периоды рецессий в США) относит рецессию периода Великой депрессии к августу 1929 — марту 1933, то есть к спаду длиной 43 месяца.
Первая распродажа была лишь началом. Дальше ситуация переросла в долгий период экономических и финансовых проблем.
Глубокое падение рынка → долгий спад экономики → очень долгое восстановление1987: резкое падение без рецессии
19 октября 1987 года индекс Dow Jones Industrial Average упал на 22.6% за одну торговую сессию (один день торгов), или на 508 пунктов. Это самое большое однодневное падение в процентах за всю историю Dow.
Распрадажа началась после сильного роста американских акций в начале того года. Давление усилили опасения из‑за торгового дефицита США (когда страна больше покупает за рубежом, чем продаёт), доллара и событий на зарубежных рынках. Дополнительно продажи усилили стратегии «страхования портфеля» (автоматические правила, которые продают активы при падении рынка, чтобы ограничить убытки).
Падение было сильным, но последствия для экономики отличались от Великой депрессии 1930-х.
После обвала США не вошли в рецессию и не столкнулись с банковским кризисом. Dow отыграл 57% потерь «чёрного понедельника» за две торговые сессии и вернулся выше докризисного уровня менее чем за два года.
Этот эпизод показывает, почему размер падения не определяет, сколько оно продлится. Даже очень резкое снижение может остаться событием внутри рынка, а не превратиться в долгий спад экономики.
Крах доткомов 2000–2002
В конце 1990-х быстро росли акции технологических и интернет‑компаний: инвесторы ожидали, что новая цифровая экономика будет расти очень быстро.
Индекс Nasdaq Composite достиг максимума в марте 2000 года. Затем началось падение, которое продолжалось более двух лет: индекс снизился примерно на 77.9% от пика до минимума 2002 года.
В отличие от 1987 года ключевым был не один экстремальный день продаж. Давление сохранялось, потому что инвесторы пересматривали оценки технологических компаний (насколько «дорого» выглядит акция) и их перспективы прибыли, связанных с бумом доткомов.
Nasdaq не вернулся к прежнему максимуму закрытия до 2015 года.
Этот пример показывает, что падение может превратиться в долгий медвежий рынок даже без традиционного однодневного обвала.
2008: падение переросло в экономический кризис
Кризис 2008 года развивался заметно медленнее и оказался тесно связан со всей финансовой системой.
Цены на жильё в США более чем удвоились в 1998–2006 годах, потому что резко выросли ипотечные кредиты (займы на покупку жилья). Затем цены на жильё начали падать, и это ударило по заёмщикам, кредиторам и финансовым организациям.
Индекс S&P 500 достиг максимума закрытия 1,565.15 9 октября 2007 года. Затем он упал до 676.53 9 марта 2009 года, то есть на 56.8%.
Экономика ухудшалась вместе с рынком. NBER датирует Великую рецессию (Great Recession — серьёзный спад экономики конца 2000-х) периодом декабрь 2007 — июнь 2009, то есть 18 месяцев. Безработица в США выросла с 4.7% в ноябре 2007 до 10.0% в октябре 2009.
Ключевые моменты 2007–2009
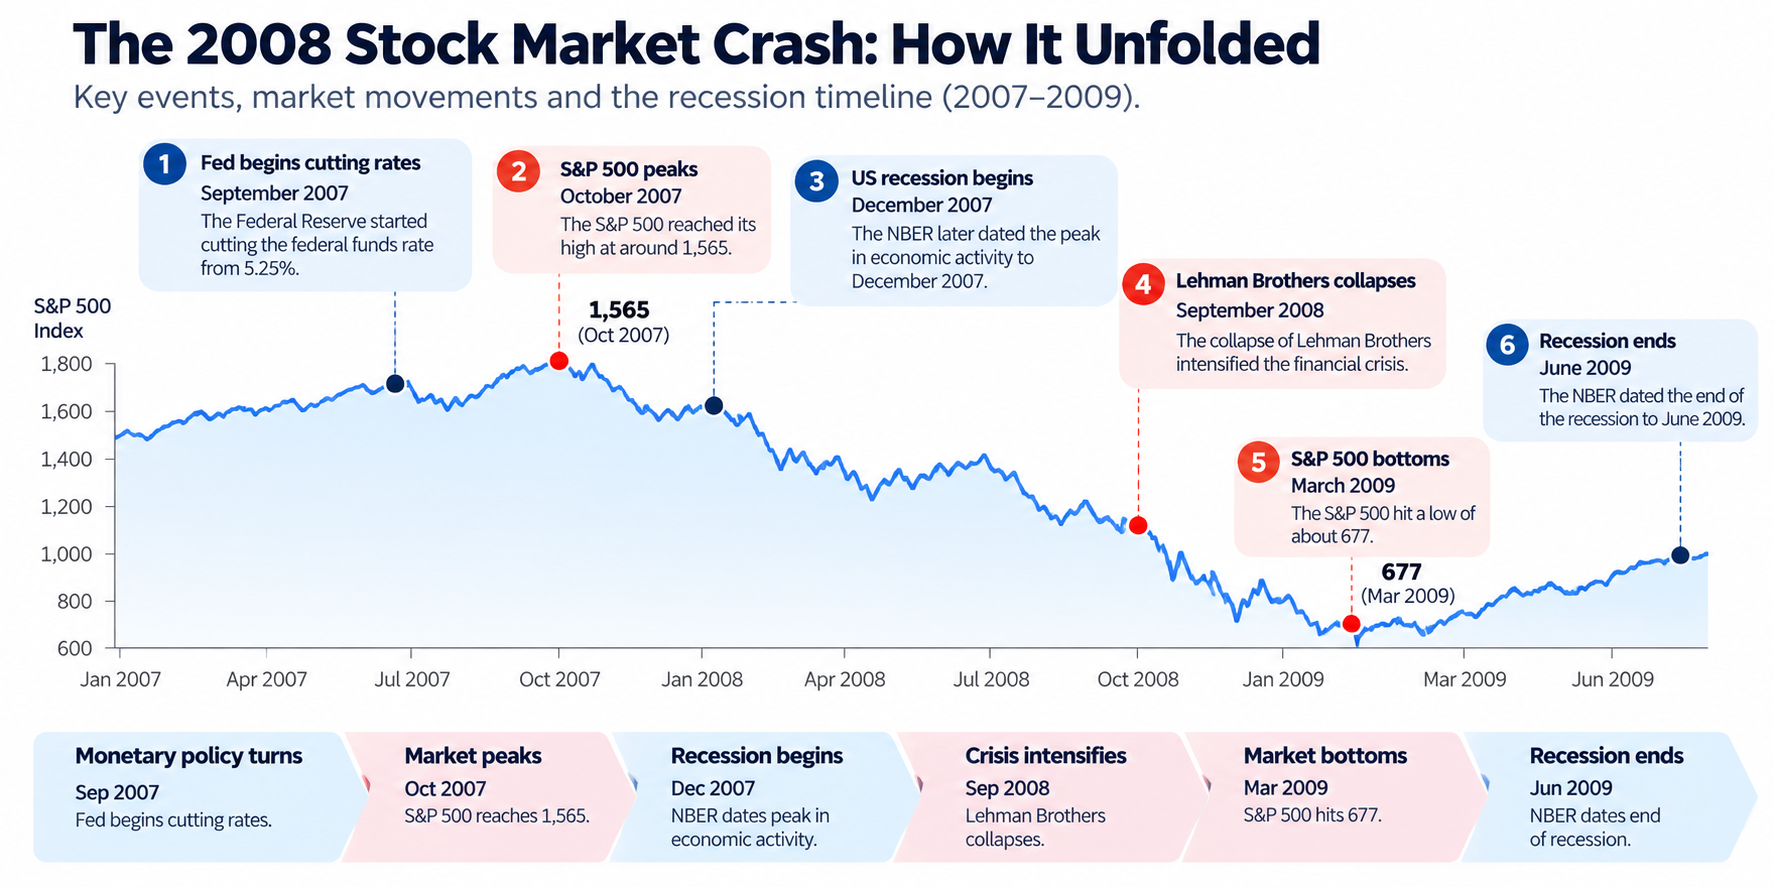
Последовательность событий важна.
Рынок развернулся вниз до начала рецессии и достиг минимума до её окончания. А безработица достигла пика через четыре месяца после того, как рецессия официально закончилась.
Поэтому кризис 2008 года особенно полезен для понимания связи между рыночными ценами и экономическими показателями (например, безработицей и спадом ВВП). Они не обязаны разворачиваться одновременно. Этот кризис также показывает, как падение рынка может стать частью более широкого финансового кризиса, когда проблемы затрагивают банки, кредитные рынки (где берут и выдают займы) и экономику в целом.
2020: быстрое падение и быстрое восстановление
Обвал 2020 года развивался совсем в другом темпе.
S&P 500 закрылся на уровне 3,386.15 19 февраля 2020 года и упал до 2,237.40 23 марта, то есть на 33.9% за 23 торговые сессии (23 дня торгов).
Дневные колебания были необычно большими. Индекс упал на 9.51% 12 марта, вырос на 9.29% на следующий день и упал ещё на 11.98% 16 марта. В марте американские биржи четыре раза включали рыночные «предохранители» (circuit breakers — автоматическая пауза в торгах при слишком резком движении, чтобы снизить панику).
Восстановление оказалось быстрее падения. S&P 500 закрылся выше февральского максимума 18 августа 2020 года — примерно через пять месяцев после мартовского минимума.
Спад экономики был тоже необычно коротким. NBER датирует «ковидную» рецессию периодом февраль — апрель 2020, то есть всего два месяца. При этом безработица выросла с 3.5% в феврале до 14.8% в апреле.
К августу 2021 года индекс удвоился относительно минимума марта 2020 года.
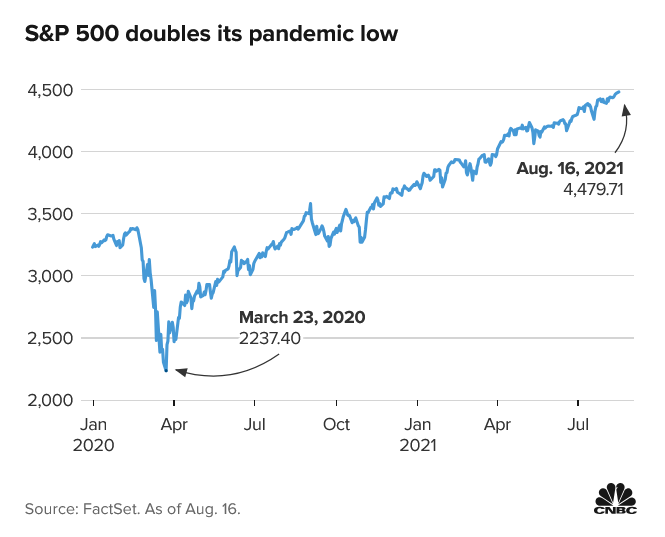
Эпизод 2020 года показывает, что сильное падение рынка может уложиться в короткий срок: и распродажа, и восстановление могут идти намного быстрее, чем при долгих медвежьих рынках.
Вместе эти примеры помогают понять обвалы фондового рынка в истории, длительность медвежьих рынков, восстановление рынка и связь финансовых рынков с экономикой.
Сколько длятся медвежьи рынки?
У медвежьего рынка нет фиксированной длительности.
Обвал рынка обычно означает резкое и быстрое падение. Медвежий рынок — это длительное снижение цен. Обвал может происходить внутри медвежьего рынка, но это не одно и то же.
История показывает, почему срок трудно обобщить.
Великая депрессия длилась 43 месяца (по датам рецессии NBER), а Великая рецессия — 18 месяцев. «Ковидная» рецессия заняла всего два месяца. После обвала 1987 года рецессии в США не было.
Сам рынок может жить по другой временной шкале, чем экономика.
Раз нет «нормального» срока, полезнее смотреть на другие вещи: насколько глубоко рынок упал, как быстро это произошло, почему это случилось и что было дальше.
Долгое снижение может начаться из-за завышенных цен активов (когда цена сильно отрывается от реальной ценности), из-за финансового кризиса или из-за общего спада экономики. И наоборот: резкий шок может быстро закончиться, если финансовая ситуация стабилизируется и вернётся доверие.
Чему прошлые обвалы учат трейдеров
В этих историях повторяются несколько идей.
Скорость и глубина — не одно и то же
Рынок может упасть на 20% за один день или за несколько месяцев. Один только процент падения не описывает, что происходит на торгах.
Обвал 1987 года был крайне быстрым. Падение доткомов шло намного медленнее, но продолжалось годы. Падение 2020 года было и сильным, и необычно «сжатым» по времени.
Рынок может развернуться раньше, чем выйдут экономические данные
История 2008 года показывает это чётко. S&P 500 достиг максимума до начала рецессии и достиг минимума до её окончания. Данные по занятости запаздывали ещё сильнее.
Экономические показатели помогают понять фон, но не обязаны совпадать с разворотами на финансовых рынках.
Обвал может стать долгим медвежьим рынком
Примеры 1929 года и доткомов показывают: первый удар по рынку может перейти в гораздо более долгий спад. Один драматичный торговый день не всегда определяет, сколько продлится падение.
Восстановление может занять намного больше времени, чем само падение
S&P 500 вернул максимум 2020 года за считанные месяцы. Dow понадобились десятилетия, чтобы вернуться к пику 1929 года. Nasdaq не закрывался выше максимума 2000 года до 2015 года.
Поэтому размер падения не говорит, сколько продлятся последствия.
Разные активы ведут себя по-разному
Обвал не одинаково влияет на все активы. Направление и масштаб движения зависят от ликвидности (насколько легко купить или продать без сильного влияния на цену), позиций инвесторов (кто и сколько уже купил или продал), а также от спроса и предложения.
Фондовые индексы лучше всего показывают падение рынка, но другие рынки могут вести себя иначе.
Золото
Золото часто считают «тихой гаванью» (активом, который покупают во время кризиса), но в рецессии оно ведёт себя по-разному.
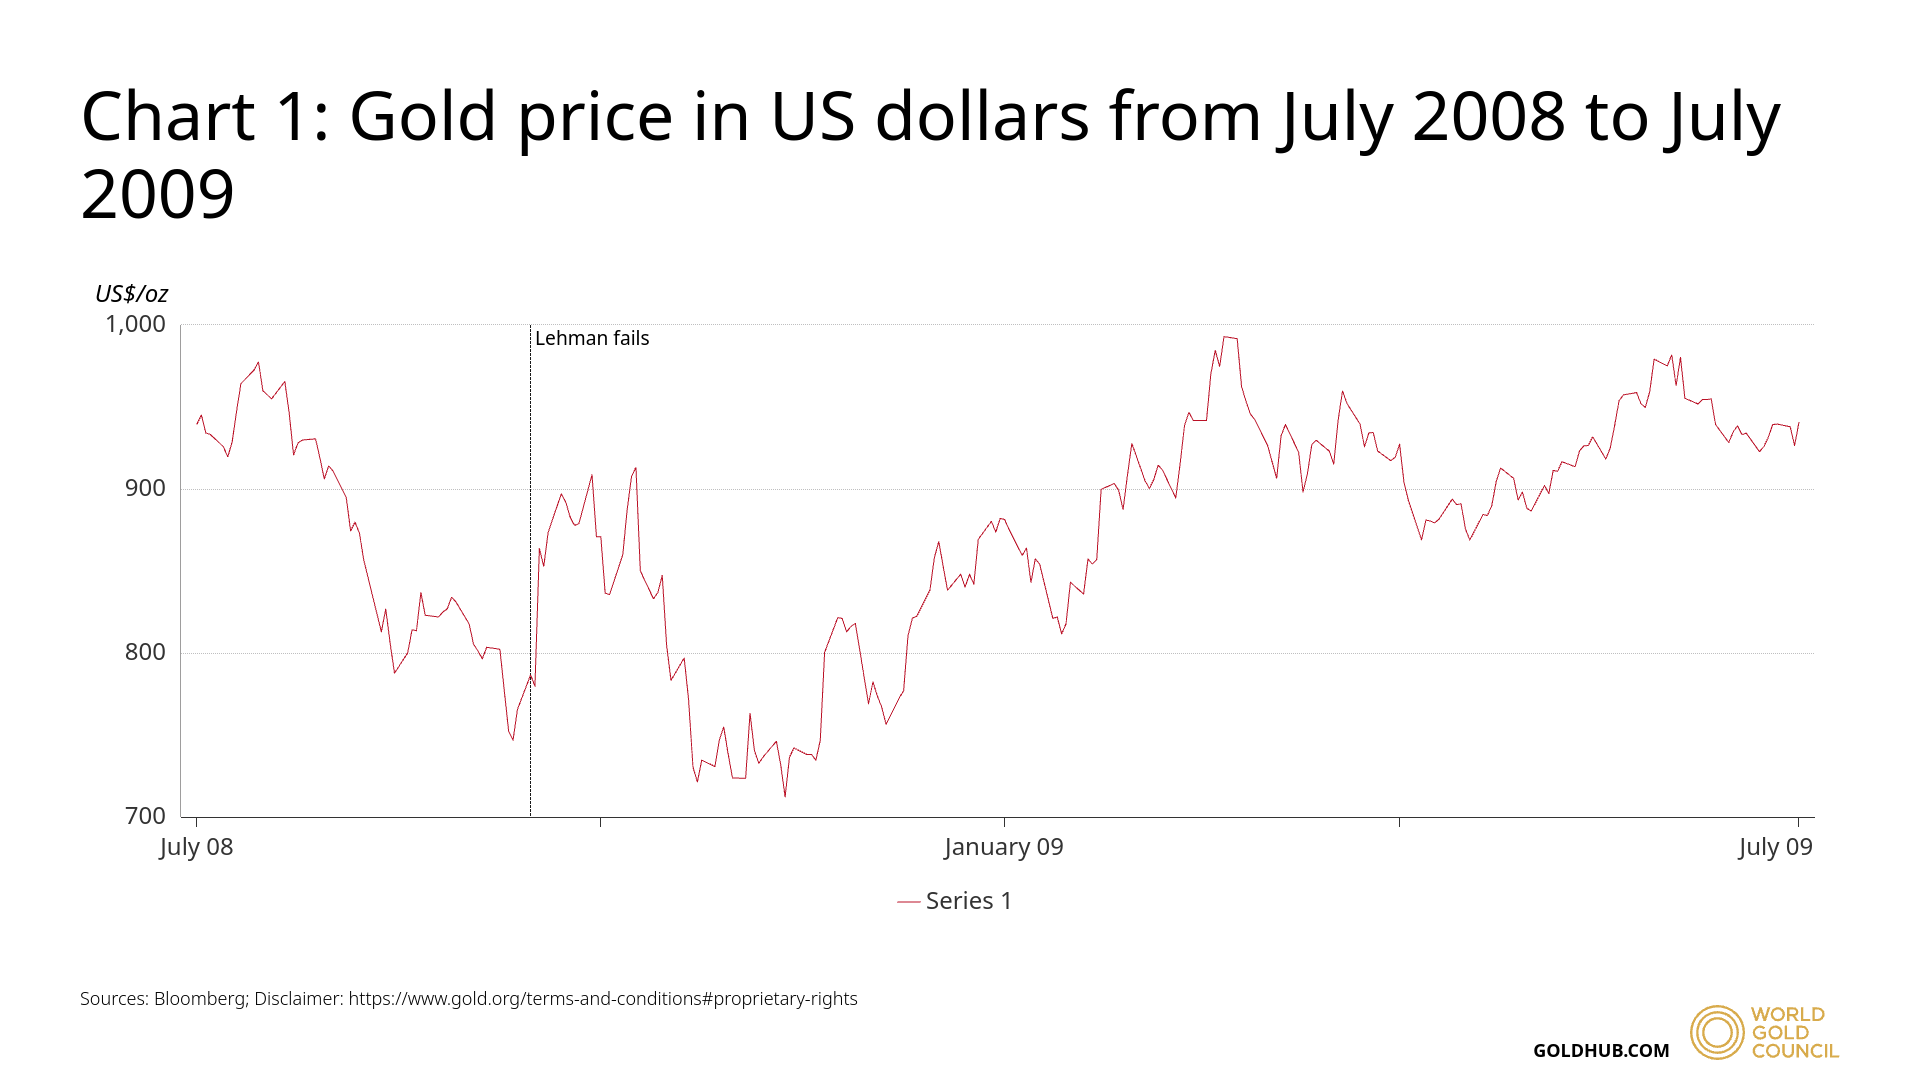
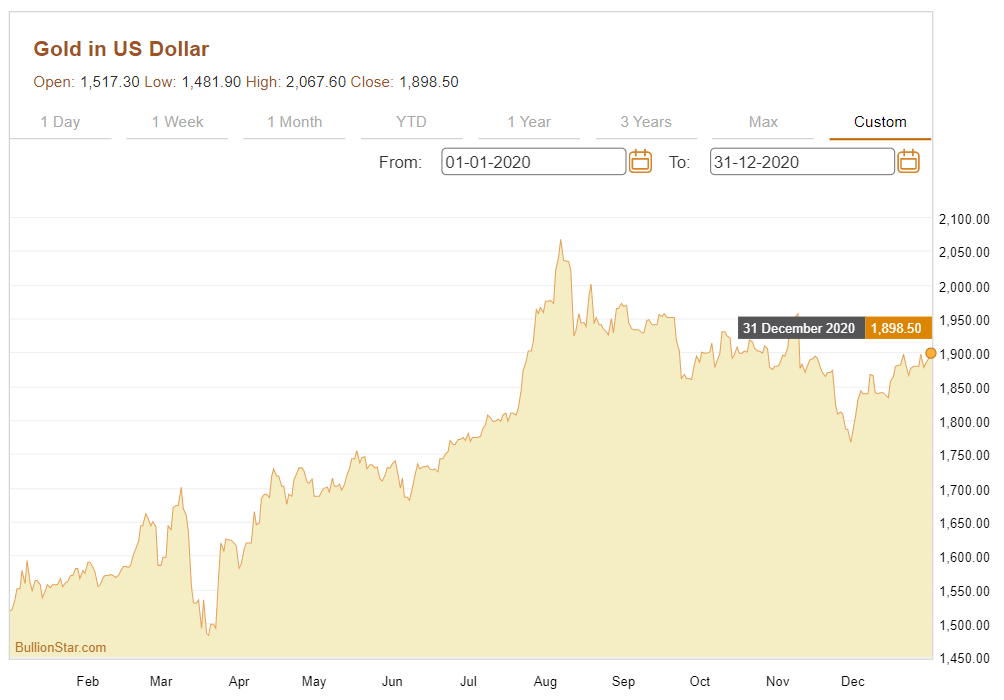
Вывод простой: золото не обязано расти в начале обвала. Когда все стремятся получить наличные, даже «защитные» активы могут падать.
Валюты
Валюты торгуются парами, поэтому кризис проявляется как относительная сила одной валюты к другой, а не как движение «в одну сторону».
Во время спадов 2008 и 2020 годов доллар США, японская иена и швейцарский франк укреплялись в ряде крупных валютных пар, а валюты, сильнее зависящие от мирового роста и сырья, слабели.
Движение доллара в 2008 году связывают со спросом на «тихую гавань» (safe-haven demand), закрытием carry trade (сделок, где занимают в валюте с низкой ставкой и вкладывают в валюту с более высокой ставкой) и нехваткой долларового финансирования (трудностью занять доллар), согласно исследованиям Банка международных расчётов. В начале кризиса 2020 года индекс доллара тоже резко вырос.
Эти примеры показывают, почему валюту нельзя навсегда назвать «тихой гаванью». Всё зависит от того, какие именно проблемы давят на рынок.
Нефть
Нефть часто резко реагирует на изменения в экономике, потому что спрос на энергию тесно связан с мировым ростом.
Финансовый кризис 2008 года — наглядный пример. До кризиса цены на нефть сильно выросли и достигли максимума в 2008 году, а затем быстро упали, когда условия финансирования ухудшились и экономика начала слабеть.
Похожая картина была и во время шока 2020 года из‑за COVID‑19. Цены на нефть резко снизились, потому что пандемия уменьшила поездки, производство и спрос на энергию.
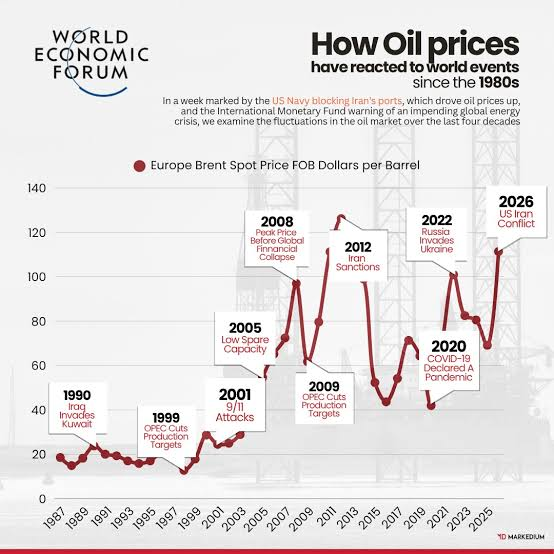
Эти примеры показывают, как быстро нефть реагирует на изменение ожиданий по экономике. Они также подчёркивают важное отличие от акций: цену нефти могут двигать и спрос, и предложение. Поэтому один и тот же шок даёт разный результат в зависимости от ситуации на рынке энергии.
Эти примеры показывают, что спад нельзя оценивать только по акциям. Золото, валюты и нефть могут реагировать по-разному на один и тот же шок — из-за ликвидности, позиций инвесторов, спроса и предложения.
От пузырей прошлого к сегодняшнему рынку ИИ
Бум доткомов — один из исторических ориентиров, если думать о сегодняшнем рынке ИИ (искусственного интеллекта). В конце 1990-х ожидания вокруг интернета подтолкнули технологические акции к сильному росту, а затем Nasdaq упал примерно на 77.9% от пика 2000 года до минимума 2002 года.
Смысл сравнения не в том, что ИИ обязательно станет новым «пузырём доткомов». Более важный вопрос — могут ли ожидания от технологии, которая меняет отрасли, попасть в цены слишком быстро, раньше реальной пользы для экономики и прибыли компаний.
Кризис жилья и финансов 2007–2008 годов даёт другой ориентир. Там критичной стала связь между ценами активов, кредитным плечом и финансовой системой: падение цен на недвижимость привело к проблемам у заёмщиков, кредиторов и финансовых организаций. Кредитное плечо (leverage) — это использование заёмных денег, которое усиливает и прибыль, и убытки.
Эти примеры показывают, как оптимизм закрепляется на рынках. Период доткомов — это ожидания от технологий и оценки компаний. Финансовый кризис — это кредитное плечо, кредит и связь цен активов с экономикой в целом.
Рынок ИИ сегодня не обязан повторять ни один из путей. ИИ может дать заметный рост производительности и прибыли, а может оказаться, что ожидания были слишком оптимистичными. Исторические примеры дают разные способы думать о ситуации, когда ожидания рынка расходятся с реальностью экономики.
Вместо вопроса, будет ли следующий спад похож на 1987, 2000, 2008 или 2020 год, полезнее смотреть на несколько базовых характеристик:
- Глубина — насколько сильно упали цены.
- Скорость — как быстро произошло падение.
- Длительность — как долго рынок оставался под давлением.
- Восстановление — сколько времени понадобилось, чтобы вернуться к прежним максимумам.
Эти признаки помогают отличить внезапный шок на рынке от долгого медвежьего рынка и от более широкого спада экономики.
Для трейдеров прошлые обвалы полезнее как исторические ориентиры, а не прогнозы. Они показывают, какими разными бывают исходы, и оставляют место для того, что следующий спад пойдёт иначе.
Начните торговать прямо сейчас — нажмите здесь, чтобы создать свой торговый счёт VT Markets.


