





Ключевые моменты:
- Стратегия long-short на CFD — это пара сделок: покупка одного инструмента и одновременная продажа другого, близкого по поведению.
- Прибыль даёт разница (разрыв) между двумя позициями, а не направление всего рынка.
- CFD (контракт на разницу цен — сделка на изменение цены без владения активом) позволяет открыть «шорт» без займа базового актива.
- Расходы примерно вдвое выше: вы платите спред (разницу между ценой покупки и продажи) и своп (плату/начисление за перенос позиции на ночь) по обеим позициям.
- Подход держится на корреляции (насколько два инструмента обычно движутся вместе) и перестаёт работать, когда они начинают идти в разные стороны.
Большинство трейдеров сначала выбирают направление. Они покупают и ждут роста цены или продают и ждут падения. Это работает, пока рынок не становится «рваным» и без чёткого тренда.
Стратегия long-short на CFD предлагает другой подход. Вы делаете ставку на связь между двумя инструментами, а не на рынок в целом. Вы покупаете тот, который должен показать лучший результат, и продаёте тот, который должен отставать. Прибыль даёт разница между ними.
В этом руководстве разобраны принцип работы, расчёты, затраты и типичные ошибки. Все цифры приведены для примера, чтобы показать механику, а не предсказать цены.
Что такое стратегия Long-Short на CFD?
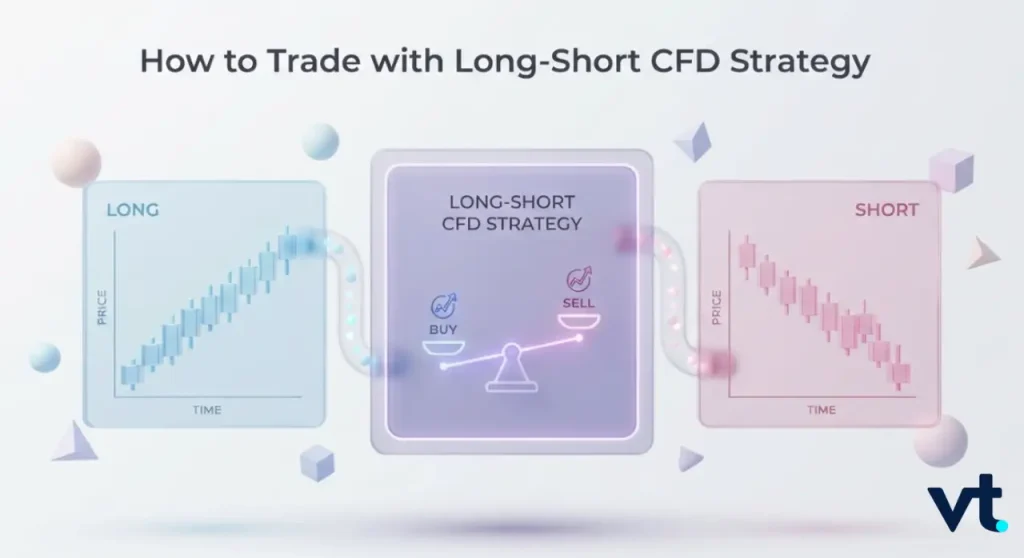
Стратегия long-short на CFD — это сделка из двух частей. Одна часть — покупка, другая — продажа. Обе открываются одновременно по инструментам, которые обычно движутся вместе. Цель — обогнать/отстать относительно друг друга, а не угадать направление рынка.
Понятно о «лонг» и «шорт»
Что такое long и short в CFD? Это два направления сделки в контракте на разницу цен (CFD — сделка на изменение цены без покупки самого актива).
Лонг (покупка): вы покупаете CFD и зарабатываете, если цена растёт.
Шорт (продажа): вы продаёте CFD и зарабатываете, если цена падает.
Обе сделки обычно идут с кредитным плечом (вы вносите маржу — залог, а не всю сумму сделки).
Расчёт идёт деньгами: учитывается разница цены между входом и выходом.
Long-Short как парная, «нейтральная к рынку» стратегия
Если обе позиции подобраны примерно на одинаковую номинальную сумму (notional — расчётная стоимость позиции), стратегия становится в целом нейтральной к движению рынка. Остаётся разница между двумя инструментами, поэтому подход также называют парным трейдингом или сделкой на относительную стоимость.
- Если рынок в целом растёт, «лонг» обычно помогает, а «шорт» мешает.
- Если рынок в целом падает, «лонг» обычно мешает, а «шорт» помогает.
- Итог зависит от того, какая позиция изменилась сильнее, а не от направления рынка.
Общая волатильность (резкие колебания цен) важна меньше, чем поведение выбранной пары.
Чем Long-Short отличается от хеджирования
Часто спрашивают, чем long-short отличается от хеджа. Схема похожа, но смысл другой.
- Хедж — это защита уже открытой позиции, цель — снизить риск.
- Long-short — это сама торговая идея: заработать на расхождении двух инструментов.
- Хедж обычно краткосрочный. Парная сделка держится до достижения цели по спреду между инструментами.
Как работает сделка Long-Short на CFD
Обе позиции находятся в одном счёте и управляются как обычные ордера в MetaTrader 4 или MetaTrader 5. В VT Markets обе сделки можно открыть и отслеживать из одного терминала.
Открытие «лонга»
Лонг — это инструмент, который вы считаете более сильным. Действуйте по шагам:
- Определите номинальную сумму, которую хотите набрать в этой части сделки.
- Переведите сумму в лоты с учётом размера контракта инструмента (сколько базового объёма в 1 лоте).
- Разместите ордер на покупку и задайте стоп-лосс (автоматическое закрытие при убытке) для этой позиции.
- Запишите цену входа: от неё зависят расчёты затрат.
Открытие «шорта» без займа актива
Здесь CFD проще классической схемы. «Шорт» — это обычный ордер на продажу:
- Не нужен заём акций, нет комиссии за заём и нет требования «найти» акции для продажи.
- Ограничения на короткие продажи на спотовом рынке (рынке «с реальными активами») не применяются в той же форме.
- Размер позиции рассчитывается так же, как и для «лонга».
По «шорту» иногда своп за ночь может начисляться, а не списываться.
Как считается прибыль и убыток по двум позициям
Сначала считается результат каждой позиции, затем складывается.
P&L по «лонгу» = (цена выхода минус цена входа) x размер контракта x лоты
P&L по «шорту» = (цена входа минус цена выхода) x размер контракта x лоты
Валовый результат = P&L «лонга» плюс P&L «шорта»
Чистый результат = валовый результат минус затраты на спред минус чистый своп
Пример на двух коррелирующих инструментах
Предположим, обе позиции открыты на номинал $50,000 по двум коррелирующим инструментам.
| Сценарий | Движение «лонга» | P&L «лонга» | Движение «шорта» | P&L «шорта» | Валовый результат |
| Рынок растёт, идея верна | 0.03 | +$1,500 | 0.012 | -$600 | +$900 |
| Рынок падает, идея верна | -2.00% | -$1,000 | -3.50% | +$1,750 | +$750 |
| Рынок стоит, идея неверна | -2.50% | -$1,250 | 0.015 | -$750 | -$2,000 |
Первые две строки показывают смысл структуры: рынок двигался по-разному, но обе сделки дали прибыль, потому что разница между инструментами пошла в нужную сторону. Третья строка — предупреждение.
Добавим затраты в первом сценарии: валово +$900, спред по двум позициям примерно -$70, чистый своп за пять ночей примерно -$45. Итого около +$785.
Long-Short CFD стратегия по сравнению с другими подходами
В каждом подходе вы должны правильно угадать разные вещи.
Long-Short против торговли в одном направлении
В направленной сделке нужно угадать рынок. В long-short достаточно правильно определить, какой инструмент сильнее. Вы жертвуете частью потенциальной прибыли, но меньше зависите от резких движений рынка.
Long-Short на CFD против классического «шорта»
Классическая короткая продажа — это заём акций, плата за заём и риск, что акции потребуют вернуть. В «шорте» через CFD этого нет, хотя риск движения цены такой же.
Long-Short против «купи и держи»
«Купи и держи» — это обычно долгий срок, без плеча и с полной зависимостью от рынка. Long-short на CFD — чаще на короткий срок, с плечом и с целью снизить зависимость от рынка. Важные различия:
Срок: годы против дней или недель.
Стоимость удержания: обычно нет постоянных расходов против ночного финансирования по двум позициям.
Цель: долгий рост против заработка на временном расхождении.
| Характеристика | Стратегия long-short на CFD | Направленная сделка CFD | Классический «шорт» | Купи и держи |
| Что важно угадать | Какой инструмент будет сильнее | Направление рынка | Направление рынка | Долгую ценность |
| Зависимость от рынка | Низкая, в целом нейтральная | Полная | Полная, но «в обратную сторону» | Полная |
| Кредитное плечо | Да, в обеих позициях | Да | Иногда | Обычно нет |
| Владение активом | Нет | Нет | Заемные акции | Да |
| Обычно держат | Дни–недели | Часы–дни | Дни–недели | Годы |
| Основные расходы | Два спреда, чистый своп | Один спред, своп | Плата за заём, проценты | Мало или нет |
| Главный риск | Развал корреляции | Движение цены против вас | Шорт-сквиз (резкий рост против «шорта»), отзыв займа | Просадка |
| Когда подходит | Рынки без тренда | Трендовые рынки | Переоценённые отдельные акции | Долгосрочные инвесторы |
Как построить сильную стратегию Long-Short на CFD
Сильная стратегия long-short на CFD зависит не столько от прогнозов, сколько от выбора пары, размера позиций и дисциплины.
1. Выбор коррелирующих инструментов
Корреляция — основа. Если инструменты расходятся хаотично, пара не работает.
| Коэффициент корреляции | Связь | Подходит для парной сделки |
| +0.80 до +1.00 | Сильная положительная | Лучше всего: инструменты обычно движутся вместе |
| +0.50 до +0.79 | Умеренная положительная | Можно работать, но разница будет сильнее гулять |
| -0.49 до +0.49 | Слабая или отсутствует | Плохо: позиции ведут себя как две отдельные сделки |
| -0.50 до -1.00 | Отрицательная | Не подходит: вы усиливаете одну и ту же ставку на направление |
Частые варианты для старта:
- Два драгоценных металла, например золото и серебро.
- Два эталонных сорта нефти, например Brent и WTI.
- Две валютные пары с общей базовой валютой или два индекса одного региона.
- Две акции из одного сектора с похожим бизнесом.
Совет: измеряйте корреляцию на разных периодах. Если пара даёт +0.90 за 3 месяца, но +0.40 за 12 месяцев, связь нестабильна.
2. Баланс размера позиций в двух частях
Одинаковые лоты — не то же самое, что одинаковый риск. Сравнивайте по номинальной сумме, а не по числу лотов.
Уменьшайте более «нервный» (волатильный) инструмент, чтобы движение на 1% давало сопоставимую сумму в деньгах по обеим позициям. Проверяйте баланс, если цена сильно ушла от входа. Держите общий риск в рамках вашего обычного лимита на одну сделку.
3. Условия входа и выхода
Вы торгуете связь, поэтому ориентируйтесь на спред между инструментами, а не на одну цену.
Вход: когда спред уходит дальше обычного диапазона.
Цель: когда спред возвращается к среднему значению за прошлые периоды.
Стоп: когда спред расширяется до уровня, где связь выглядит сломанной.
Стоп по времени: закрыть, если за заданное число сессий ничего не произошло.
4. Тест стратегии до риска реальными деньгами
Начинающим лучше начинать в среде без риска. Демо-счёт VT Markets показывает реальные котировки, но без реальных потерь.
- Сделайте 20–30 парных сделок перед переходом на реальный счёт.
- Записывайте спред на входе, спред на выходе и все затраты по обеим позициям.
- Отслеживайте, как часто корреляция сохранялась до конца сделки.
- Переходите на небольшой реальный объём только при стабильных результатах.
Расходы, маржа и финансирование в стратегии Long-Short на CFD
За расходами нужно следить особенно внимательно: вы платите их дважды. Это часто недооценивают.
Ночной своп по «лонгу» и «шорту»
Ночной своп (плата/начисление за перенос позиции) считается для каждой позиции отдельно. По одной стороне может быть начисление, по другой — списание, и обычно они не компенсируют друг друга.
| Показатель | «Лонг» | «Шорт» | Итого |
| Своп за ночь | -$4.20 | +$1.10 | -$3.10 |
| За 5 ночей | -$21.00 | +$5.50 | -$15.50 |
| За 20 ночей | -$84.00 | +$22.00 | -$62.00 |
Если держать парную сделку месяц, затраты могут оказаться заметно выше, чем в сделке с одной позицией.
Затраты на спред по двум позициям
Спред платится при открытии и закрытии каждой позиции — всего четыре «пересечения» спреда. Спред 0.7 пункта (pip — минимальный шаг цены в валютных парах) по обеим сторонам даёт примерно 1.4 пункта затрат на полный цикл.
Узкие спреды здесь важнее, чем в сделках с одной позицией. На открытии сессий и на новостях спред может расшириться и «съесть» небольшую ожидаемую прибыль.
Перед входом сравните ожидаемое движение спреда с полной стоимостью сделки.
Требования по марже для компенсирующих позиций
Маржа (залог) нужна по каждой позиции. Некоторые брокеры снижают маржу для взаимно компенсирующих позиций в одном и том же инструменте, но пара из разных инструментов обычно требует полную маржу по обеим сторонам.
По правилам ESMA (европейский регулятор, который ограничивает плечо для розничных клиентов) лимиты плеча такие:
- 30:1 для основных валютных пар
- 20:1 для неосновных пар, золота и основных индексов
- 10:1 для сырья, кроме золота
- 5:1 для отдельных акций и 2:1 для криптовалют
Риски и частые ошибки в стратегии Long-Short на CFD
Парная структура снижает риск рынка, но не убирает риск. По раскрытиям самих брокеров 70–85% розничных CFD-счетов теряют деньги, и парные сделки — не исключение.
1. Развал корреляции
Это главный риск. Инструменты, которые двигались вместе годами, могут разойтись за одну сессию.
Новости по одной компании могут мгновенно разрушить пару акций. Разная политика центробанков может сломать связь валютных пар. Шоки предложения могут «развести» два товара, которые обычно ходят вместе.
2. Убыток по обеим позициям одновременно
Это показано в третьем сценарии примера. Когда спред идёт против вас, обе позиции могут одновременно приносить убыток, и общий минус будет больше, чем у сделки с одной позицией такого же номинала.
3. Слишком большое плечо в «защищённой» сделке
Многие считают парную сделку низкорисковой и берут объём слишком большой. Плечо усиливает движение спреда, а оно бывает резким:
- Считайте пару одной сделкой, а не двумя независимыми.
- Применяйте ваш обычный лимит риска на сделку к суммарной позиции.
- Помните: принудительное закрытие по марже относится ко всему счёту, а не к каждой стороне отдельно.
4. Игнорирование затрат при долгом удержании
- Схождение спреда может занять недели, а финансирование начисляется каждую ночь.
- Оцените срок удержания до входа.
- Умножьте чистый своп на число ночей.
- Добавьте четыре пересечения спреда.
- Входите, только если ожидаемый разрыв всё равно перекрывает все затраты.
Когда стратегия Long-Short на CFD подходит
Нет подхода, который подходит всем и всегда.
Рыночные условия, где подход лучше работает
- Рынки без тренда, где направленные сделки часто выбивает по стопу.
- Ротация внутри сектора, когда деньги переходят между связанными инструментами.
- Периоды высокой волатильности, когда держать чистую рыночную позицию неприятно.
- Отчёты компаний или решения по политике/ставкам, которые сильнее влияют на один инструмент в паре.
Сильные и долгие тренды — исключение. Там простая сделка в одном направлении обычно даёт больше при меньших расходах.
Нужный уровень опыта и время
- Подходит: тем, кто уверенно работает с размером позиции, маржой и анализом корреляции.
- Менее подходит для: новичков, которые ещё учатся открывать и закрывать сделки с одной позицией.
- Время: ежедневный контроль, потому что пара может разойтись без предупреждения.
- Инструменты: матрица корреляций, график спреда и стабильное исполнение ордеров.
Часто задаваемые вопросы (FAQ)
Что такое стратегия Long-Short на CFD?
Стратегия long-short на CFD — это парная сделка: вы покупаете CFD на один инструмент и одновременно продаёте CFD на другой, близкий по смыслу и поведению. Прибыль даёт разница между ними, а не направление рынка в целом.
Можно ли открыть «шорт» по CFD, не владея активом?
Да. «Шорт» по CFD — это ордер на продажу в платформе. Не нужно занимать актив, нет займа акций и нет требований на поиск акций. Вы не владеете базовым активом и не поставляете его: расчёт идёт деньгами по разнице цены к моменту закрытия.
Это то же самое, что хеджирование?
Нет. Хедж защищает уже открытую позицию и снижает риск. Long-short открывают как отдельную торговую идею, чтобы заработать на расхождении двух инструментов. Схема похожа, цель — другая.
Как выбрать пару для сделки Long-Short на CFD?
Начните с корреляции. Ищите инструменты с показателем выше +0.80 на нескольких периодах. Затем проверьте реальную экономическую связь: один сектор, регион или одна группа товаров. После этого убедитесь, что у обоих инструментов узкие спреды и достаточная ликвидность (возможность быстро купить/продать без сильного ухудшения цены).
Компенсируют ли свопы друг друга при «лонге» и «шорте»?
Редко. Своп по каждой позиции задаётся отдельно и обычно не является зеркальным. Чаще списание по одной стороне больше, чем начисление по другой, поэтому остаётся чистая стоимость. За месяц этот своп может заметно уменьшить ожидаемую прибыль.
Начните строить свою стратегию Long-Short на CFD с VT Markets
Стратегия long-short на CFD больше вознаграждает подготовку, чем попытки угадать рынок. Те, у кого получается, правильно замеряют корреляцию, аккуратно подбирают объёмы обеих позиций и заранее считают все расходы.
Если вы хотите протестировать подход, начните с демо и проведите серию парных сделок от начала до конца. Записывайте входы, выходы и общие затраты. Когда процесс станет стабильным, переходите на реальный рынок с объёмом, который вам комфортно контролировать.
С VT Markets вы получаете доступ к MT4 и MT5, конкурентные спреды на форекс, металлы, индексы и сырьевые товары, а также качество исполнения, которое важно для стратегии из двух позиций.


