





- Стратегия возврата к среднему предполагает, что цена обычно возвращается к своему среднему значению, если слишком далеко ушла вверх или вниз.
- Лучше всего она работает во флэте (когда рынок ходит в диапазоне) и хуже — во время сильного, длительного тренда.
- Основные инструменты: RSI, полосы Боллинджера, Z‑оценка и каналы Кельтнера — все они показывают, насколько цена отклонилась от среднего уровня.
- Чёткие правила входа и выхода, заданный порог отклонения, строгий размер позиции и проверка на истории отличают реальный план от угадывания.
- VT Markets поддерживает MetaTrader 4 и MetaTrader 5 — в них можно напрямую использовать эти индикаторы и автоматические правила.
Рынки редко движутся по прямой. Цена растягивается, возвращается назад и снова успокаивается — снова и снова. Стратегия возврата к среднему построена именно на этом: если актив уходит необычно далеко от своей средней цены, он часто возвращается к ней.
Для трейдеров CFD (контракты на разницу — инструмент, где вы зарабатываете на изменении цены, не покупая сам актив) это даёт понятный способ находить «перегретые» движения и торговать возврат к середине. Ниже — что такое стратегия возврата к среднему, какие индикаторы её поддерживают, как её собрать и проверить, и где она лучше всего работает на форексе, акциях и криптовалютах.
Что такое стратегия возврата к среднему?
Стратегия возврата к среднему — это подход, в котором резкие движения цены считаются временными. Когда цена заметно выше или ниже привычного уровня, стратегия предполагает движение обратно к этому уровню. Вместо того чтобы «догонять» пробой, вы торгуете против чрезмерного движения и ждёте, когда рынок вернётся к балансу.
Это часть более широкого подхода — торговли возвратом к среднему — который используют на форексе, индексах, акциях и сырьевых товарах. Суть простая, но требует дисциплины: выбрать средний уровень, измерить отклонение от него и входить только тогда, когда отклонение действительно редкое по статистике.
Объяснение стратегии простыми торговыми словами
Если говорить простыми словами, стратегия предполагает, что цена и её среднее значение связаны как резинкой. Сильно растянули — цена чаще тянется обратно. Обычно «растяжение» видно так:
- резкий всплеск, после которого цена далеко выше скользящей средней
- сильная распродажа, когда цена заметно ниже недавних уровней
- сигнал «перекупленности» или «перепроданности» на осцилляторе (осциллятор — индикатор, который колеблется в диапазоне и помогает видеть перекупленность/перепроданность)
Задача не в том, чтобы угадать точное дно или пик. Задача — входить, когда вероятность отката становится выше, и выходить, когда цена возвращается к среднему уровню.
Статистическая основа: возврат к среднему
Идея опирается на статистический принцип «регрессия к среднему». Проще говоря, после экстремальных значений чаще идут более обычные. Не потому что есть «сила», которая толкает назад, а потому что крайности по определению случаются редко.
На рынке это выглядит как возврат к среднему после эмоциональных реакций. Страх и жадность уводят цену от «нормального» уровня, затем спокойствие возвращает её ближе. Пример:
- Допустим, 20‑дневная средняя EUR/USD — 1.0850.
- Цена резко подскакивает до 1.0980 на одной новости, а ликвидность падает (ликвидность — насколько легко купить/продать без сильного сдвига цены).
- Подход возврата к среднему считает 1.0980 «растянутым» уровнем и ищет движение обратно к 1.0850.
Что считается «средним» (скользящая средняя, VWAP, равновесная цена)
«Среднее» — это выбранный вами ориентир. Часто используют:
- Скользящую среднюю, например простую скользящую среднюю (SMA) за 20 периодов — она сглаживает последние цены в одну линию.
- VWAP (средняя цена с учётом объёма) — популярна внутри дня, потому что учитывает объём торгов (объём — сколько было куплено и продано).
- Долгосрочную «равновесную» или «справедливую» цену — оценку уровня, к которому рынок может возвращаться; её чаще используют свинг‑ и позиционные трейдеры (свинг — сделки на несколько дней, позиционная торговля — дольше).
Это разные «центры». Чем короче период среднего, тем чаще цена его пересекает: сигналов больше, но и шумов (случайных движений) тоже больше.
Как и почему работает стратегия возврата к среднему
Стратегия работает потому, что большую часть времени рынок движется в диапазоне, а не в тренде. Когда нет сильной причины двигаться в одну сторону, покупатели и продавцы толкают цену туда‑сюда вокруг условного центра — именно эти колебания и торгует стратегия.
Почему цена возвращается к среднему уровню
Цена возвращается к среднему по практическим причинам:
- поставщики ликвидности и маркет‑мейкеры (участники, которые постоянно выставляют заявки на покупку/продажу) часто «встают против» слишком резких движений
- краткосрочные трейдеры фиксируют прибыль после резких движений, и давление ослабевает
- реакция на новости со временем затухает, когда проходит первый шок
Это не гарантирует откат. Это лишь объясняет, почему в спокойные периоды крайние цены часто оказываются временными.
Условия, при которых возврат к среднему встречается чаще
Подход обычно надёжнее при двух условиях:
- рынок во флэте (range‑bound) — цена колеблется между примерными уровнями поддержки и сопротивления, а не идёт в тренде
- «перерастяжение» — цена быстро ушла на несколько стандартных отклонений от среднего (стандартное отклонение — простой показатель того, насколько сильно значения обычно разбросаны вокруг среднего)
Когда есть и флэт, и перерастяжение, вероятность отката выше. Когда начинается сильный тренд, она резко падает — поэтому важен выбор рынка, а не только сигнал.
Когда отклонение — это сигнал, а когда шум
Не каждое отклонение от среднего — повод для сделки. Важно отличать реальное «растяжение» от обычного шума. Помогают фильтры:
- задайте минимальную дистанцию от среднего перед входом, например 2 стандартных отклонения
- подтвердите сигнал вторым инструментом, чтобы не полагаться на один индикатор
- избегайте входов перед важными новостями — там может начаться настоящий тренд
Если считать сигналом каждое колебание, вы начнёте слишком часто торговать.
Индикаторы, на которых держится стратегия возврата к среднему
Индикаторы переводят идею «слишком далеко от среднего» в показатель, по которому можно принимать решение. Обычно стратегия сочетает один индикатор импульса с одним инструментом, который строит полосы по волатильности (волатильность — насколько сильно ходит цена).
RSI для перекупленности и перепроданности
Индекс относительной силы (RSI) показывает скорость и размер недавних движений цены по шкале от 0 до 100. Стандартный вариант за 14 периодов обычно трактуют так:
- выше 70 — перекупленность, возможен откат вниз
- ниже 30 — перепроданность, возможен отскок вверх
RSI сам по себе не даёт точку входа. В сильном тренде он может долго держаться в зоне перекупленности или перепроданности, поэтому лучше использовать его вместе с другими сигналами.
Полосы Боллинджера и стандартное отклонение
Полосы Боллинджера строят скользящую среднюю и две границы выше и ниже неё на заданном числе стандартных отклонений, обычно на двух. Часто говорят, что около 95% значений укладываются в диапазон двух стандартных отклонений при «обычном» распределении, поэтому касание внешней полосы показывает статистически редкое растяжение.
Классическое чтение для возврата к среднему:
- цена коснулась нижней полосы и закрылась обратно внутри: возможная покупка
- цена коснулась верхней полосы и закрылась обратно внутри: возможная продажа
Z‑оценка и расстояние от среднего
Z‑оценка прямо показывает, на сколько стандартных отклонений цена находится от среднего. Это один из самых понятных способов измерить «растяжение». Формула простая:
Z = (Текущая цена − Среднее) ÷ Стандартное отклонение
Пример:
- Среднее (20 периодов): 1.2500
- Стандартное отклонение: 0.0040
- Текущая цена: 1.2580
- Z = (1.2580 − 1.2500) ÷ 0.0040 = +2.0
Z‑оценка +2 означает, что цена на два стандартных отклонения выше среднего — типичный признак перекупленности. Значение −2 — зеркальная перепроданность. Простой калькулятор стратегии возврата к среднему может считать Z‑оценку автоматически по мере появления новых свечей (свеча — один бар графика за выбранный период), чтобы не делать расчёты вручную.
Канал Кельтнера и ATR: полосы с учётом волатильности
Канал Кельтнера строит границы вокруг цены на основе Average True Range (ATR), а не стандартного отклонения. ATR — это показатель «реальной» волатильности: канал расширяется на быстрых рынках и сужается на спокойных. Многие трейдеры комбинируют:
- полосы Боллинджера — чтобы видеть статистическое растяжение
- канал Кельтнера — чтобы учитывать текущую волатильность
Если оба инструмента показывают, что цена слишком далеко, сигнал обычно надёжнее.
Расстояние до скользящей средней и полосы возврата
Ещё один простой метод — измерять процент, на который цена отклонилась от выбранной скользящей средней. Если цена выше или ниже на заданный процент, это считают кандидатом на возврат к среднему. Метод менее точный, чем Z‑оценка, но его легко видеть на графике.
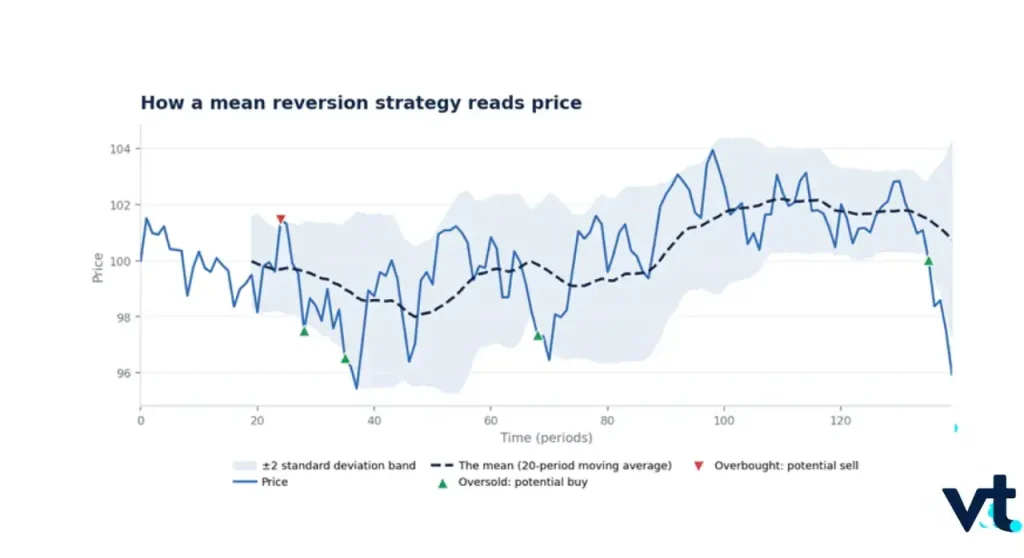
Примечание: Цена колеблется вокруг среднего за 20 периодов; выход к внешним полосам отмечает возможные входы на возврат к среднему.
| Индикатор | Что измеряет | Типичный сигнал возврата к среднему |
| RSI (14) | Импульс (сила движения) по шкале 0–100 | Выше 70 — перекупленность, ниже 30 — перепроданность |
| Полосы Боллинджера (20, 2) | Отклонение в стандартных отклонениях | Касание внешней полосы, затем закрытие обратно внутри |
| Z‑оценка | Сколько стандартных отклонений от среднего | Значение +2 или −2 и дальше |
| Канал Кельтнера | Полосы волатильности на основе ATR | Закрытие за пределами канала |
Как собрать и торговать стратегию возврата к среднему
Знать инструменты — это половина дела. Другая половина — превратить их в правила, которым вы следуете без сомнений. Рабочий план состоит из четырёх частей: правила входа и выхода, порог отклонения, размер позиции и тестирование.
Правила входа и выхода
Чёткие правила убирают догадки. Простой шаблон:
- Вход: цена закрылась ниже нижней полосы, а RSI ниже 30 (для покупок); для продаж — наоборот
- Выход (цель): цена вернулась к скользящей средней, то есть к самому среднему уровню
- Выход (стоп): цена закрылась на заданном расстоянии дальше полосы входа
Выход по среднему — важная идея. Стратегия нацелена на возврат к среднему, а не на «максимальный вынос», поэтому цели обычно небольшие, но встречаются часто.
Выбор периода расчёта и порога отклонения
На каждый сигнал влияют две настройки:
- период расчёта (lookback) — сколько свечей участвует в среднем и полосах
- порог отклонения — насколько далеко цена должна уйти, чтобы вы вошли
Короткий период реагирует быстрее, но даёт больше ложных сигналов. Более широкий порог, например 2.5 стандартных отклонения вместо 2, даёт меньше сделок, но чаще с более ясными условиями. Баланс зависит от инструмента и таймфрейма (таймфрейм — период одной свечи на графике).
Размер позиции и стоп‑лосс
Так как входы по возврату к среднему идут против текущего движения, риск‑контроль обязателен. Полезные правила:
- рисковать небольшой фиксированной долей капитала на сделку, часто 1–2%
- ставить стоп‑лосс (заявка, которая закрывает сделку при убытке) за пределами полосы, чтобы настоящий пробой быстро выбивал из позиции
- рассчитывать размер позиции от расстояния до стопа, а не от фиксированного лота (лот — стандартный объём сделки)
Пример для счёта $5,000:
- Риск на сделку: 1% = $50
- Стоп: 25 пунктов (пипсов) по EUR/USD (пункт — минимальный шаг цены на форексе)
- Размер позиции выбирают так, чтобы убыток в 25 пунктов был равен $50
Смысл простой: сначала задайте максимально допустимый убыток, и только потом входите.
Проверка на истории перед реальной торговлей
Прежде чем рисковать реальными деньгами, проверьте правила на исторических данных. Такая проверка показывает, как план мог бы работать, и быстро выявляет слабые настройки. Удобная последовательность:
- проверить правила на истории за несколько лет
- затем протестировать на демо‑счёте, чтобы увидеть поведение в условиях, близких к реальным
- и только потом переходить на небольшой контролируемый объём
В MetaTrader 4 и MetaTrader 5 встроенный Strategy Tester (тестер стратегий — инструмент для проверки алгоритмов на истории) позволяет прогонять запрограммированную стратегию возврата к среднему свеча за свечой, а VT Markets поддерживает обе платформы для демо и реальной торговли.
Где стратегия возврата к среднему работает лучше всего
Стратегия возврата к среднему подходит не всем рынкам. В одних условиях она сильна, в других — слаба.
Возврат к среднему на форексе
Форекс часто подходит для возврата к среднему, потому что многие валютные пары долго ходят в диапазоне, а не в тренде. Пары стран со стабильными и тесно связанными экономиками часто колеблются вокруг знакомых уровней, а парный трейдинг (торговля двумя связанными валютами) — популярное расширение идеи. Подход становится хуже, когда центробанк меняет политику и пара уходит в сильное направленное движение.
Возврат к среднему в акциях и индексах
На фондовом рынке возврат к среднему чаще заметен:
- в широких индексах — они обычно движутся ровнее, чем отдельные акции
- около понятных уровней поддержки и сопротивления после слишком сильной реакции
- в статистическом арбитраже (статистический арбитраж — набор сделок, где торгуют два связанных актива «друг против друга» по статистическим отклонениям), например двумя связанными акциями
У отдельных акций есть риск гэпа (гэп — разрыв цены на открытии, когда новая цена сильно отличается от предыдущего закрытия), особенно вокруг отчётности, поэтому многие предпочитают индексы — там возврат к среднему обычно «чище».
Возврат к среднему в криптовалютах
Криптовалюта — самый сложный вариант. Высокая волатильность часто даёт сильные отклонения от среднего, которые выглядят как идеальные входы. Но та же волатильность создаёт мощные тренды, где ранние входы против движения быстро наказываются. Возврат к среднему может работать в крипте в периодах явного флэта, но нужен особенно жёсткий контроль риска.
Лучшие таймфреймы и условия рынка
Единственного лучшего таймфрейма нет. Ориентир:
| Таймфрейм | Типичное применение | Примечания |
| 5–15 минут | Возврат к среднему внутри дня | Сигналов больше, шума больше |
| 1–4 часа | Свинг‑возврат | Диапазоны чище, сделок меньше |
| Дневной | Позиционный возврат | Медленнее, но обычно качественнее |
Во всех случаях правило одно: выбирайте флэт, и не торгуйте против сильного тренда.
Стратегия возврата к среднему и следование тренду: сравнение
Проще всего понять возврат к среднему, сравнив его с противоположным подходом.
Возврат к среднему против импульса и следования тренду
Стратегия возврата к среднему торгует против текущего движения и ждёт возвращения к среднему уровню. Стратегии следования тренду и импульса (momentum — торговля в сторону движения) торгуют по движению и ждут продолжения.
| Характеристика | Возврат к среднему | Следование тренду |
| Основная идея | Цена возвращается к среднему | Цена продолжает движение |
| Лучший рынок | Флэт | Тренд |
| Вход | Против движения | По движению |
| Типичный результат | Больше прибыльных сделок, но прибыль меньше | Меньше прибыльных сделок, но прибыль больше |
| Главный риск | Тренд не разворачивается | Флэт «пилит» и выбивает |
Когда выбирать один подход вместо другого
Решение зависит от состояния рынка:
- выбирайте возврат к среднему, когда цена ходит в понятном диапазоне
- выбирайте следование тренду, когда цена делает явные новые максимумы или минимумы
- не торгуйте, когда ситуация непонятна, вместо того чтобы «натягивать» стратегию на рынок
Как объединить оба подхода в одной схеме
Многие опытные трейдеры используют оба подхода и переключаются по условиям. Простая схема:
- используйте фильтр тренда, например длинную скользящую среднюю, чтобы понять режим рынка (режим — флэт или тренд)
- применяйте возврат к среднему только когда фильтр показывает флэт
- применяйте трендовые правила только когда фильтр показывает тренд
Часто спрашивают, какая стратегия возврата к среднему лучшая. Лучшая — та, что подходит рынку. Если игнорировать сильный тренд и всё равно торговать «возврат», это не стратегия, а надежда.
Риски и ограничения стратегии возврата к среднему
Ни один метод не зарабатывает в любых условиях, и у возврата к среднему есть слабые места.
Когда возврат к среднему не работает (сильные тренды, смена режима)
Подход ломается, когда средний уровень перестаёт быть полезным ориентиром:
- сильный тренд продолжает тянуть цену, и каждый вход «на растяжении» приносит убыток
- смена режима (структурный сдвиг) — например, изменение политики или шок — полностью меняет «справедливый» уровень цены
В обоих случаях цена не возвращается, и сделки против движения продолжают приносить потери.
Риск «поймать падающий нож»
Входить против резкого падения часто называют «ловить падающий нож». Цена выглядит перепроданной, вы покупаете — а она падает дальше. Это самая частая причина серьёзных потерь в стратегиях возврата к среднему. Жёсткий стоп‑лосс за полосой — то, что превращает большой убыток в контролируемый.
Может ли стратегия возврата к среднему быть прибыльной
Частый вопрос — может ли стратегия возврата к среднему быть прибыльной. Реалистичный ответ:
- она может быть прибыльной во флэте и при колебаниях, если строго контролировать риск
- она часто теряет деньги в сильных, длительных трендах
- её сила — в большом числе небольших сделок с хорошей вероятностью, а не в редких огромных прибылях
То есть стратегия бывает прибыльной только при правильных условиях и строгом управлении риском. Умение выбирать рынок так же важно, как и сами индикаторы.
Часто задаваемые вопросы (FAQ)
Что такое стратегия возврата к среднему?
Стратегия возврата к среднему — это способ торговли, который предполагает, что со временем цена стремится возвращаться к своему среднему уровню. Трейдер ищет моменты, когда цена необычно далеко ушла от среднего, используя скользящие средние, полосы Боллинджера или Z‑оценку, и открывает сделку в расчёте на возврат к среднему.
Как работает возврат к среднему?
Идея в том, что крайние движения цены обычно временные. Когда цена уходит заметно выше или ниже статистического среднего, это считают ситуацией для сделки: входят против движения и выходят по мере возврата к среднему. Лучше всего подход работает во флэте.
Какие индикаторы лучше всего подходят для возврата к среднему?
Чаще всего используют RSI, полосы Боллинджера, Z‑оценку и каналы Кельтнера. RSI показывает перекупленность и перепроданность, полосы Боллинджера и каналы Кельтнера дают границы с учётом изменчивости рынка, а Z‑оценка точно измеряет, на сколько стандартных отклонений цена ушла от среднего.
Прибыльна ли стратегия возврата к среднему?
Стратегия может быть прибыльной, когда рынок ходит в диапазоне, но ни одна стратегия не прибыльна всегда. В сильных трендах она обычно работает хуже, потому что цена продолжает уходить дальше, а не возвращается. Поэтому итог определяют контроль риска, размещение стоп‑лосса и правильный выбор рынка.
Работает ли возврат к среднему на форексе?
Возврат к среднему часто подходит для форекса, потому что многие валютные пары долго остаются во флэте. Его применяют к парам в диапазоне и к связанным валютам через парный трейдинг, но подход становится хуже во время сильных направленных движений из‑за ставок или решений регуляторов.
Запустите стратегию возврата к среднему в работу
Стратегия возврата к среднему больше вознаграждает терпение, понятные правила и честный контроль риска, чем любой один индикатор. Выберите средний уровень, измерьте отклонение и входите только когда вероятность возврата действительно выше.
Следующий шаг — проверить правила в среде, приближённой к реальной. В VT Markets вы можете тестировать и торговать стратегию возврата к среднему в MetaTrader 4 и MetaTrader 5, применять RSI, полосы Боллинджера и каналы Кельтнера и доработать подход на демо‑счёте перед реальной торговлей.


