





Золото традиционно тесно связано с политикой Федеральной резервной системы (ФРС, центральный банк США). Когда процентные ставки снижаются, «цена» владения активом без процентного дохода (то есть золотом) обычно падает: облигации дают меньший доход, и держать золото становится проще. Низкие ставки также часто давят на доллар США и повышают интерес к драгоценным металлам. Высокие ставки обычно делают облигации привлекательнее и поддерживают доллар, поэтому золоту это может мешать.
Но сейчас эта связь стала менее прямой. Недавно золото выросло почти до $4 700, хотя инвесторы продолжали спорить, сможет ли ФРС снова поднять ставки. Последний толчок рынку дал не Федрезерв, а Минфин США (US Treasury — ведомство, которое управляет госдолгом и деньгами правительства). Чтобы ориентироваться в таких изменениях в экономике, трейдеры часто следят за графиками и важными уровнями в нашем прогнозе и анализе цены XAU/USD.
Министр финансов Скотт Бессент объявил планы как минимум удвоить объём выкупа некоторых долгосрочных казначейских облигаций США (Treasury bonds — госбумаги США с длинным сроком). Затем, по сообщению CNBC, высокопоставленные чиновники Минфина сказали, что государство теоретически может использовать часть почти $1 трлн со счёта Treasury General Account для финансирования этих покупок.
Это ставит перед трейдерами золота новый вопрос: может ли Минфин снизить доходности долгосрочных облигаций и тем самым поддержать золото, даже если ФРС удерживает ставки высокими?
Минфин нацелен на долгосрочные доходности
Всё начинается с рынка облигаций США, где долгосрочные доходности резко выросли. Доходность 30-летних облигаций недавно достигла 5,33% — это около максимума за 19 лет. Рост долгосрочных доходностей увеличивает стоимость заимствований для государства и также влияет на ставки по ипотеке, стоимость кредитов для компаний и оценку активов на финансовых рынках.
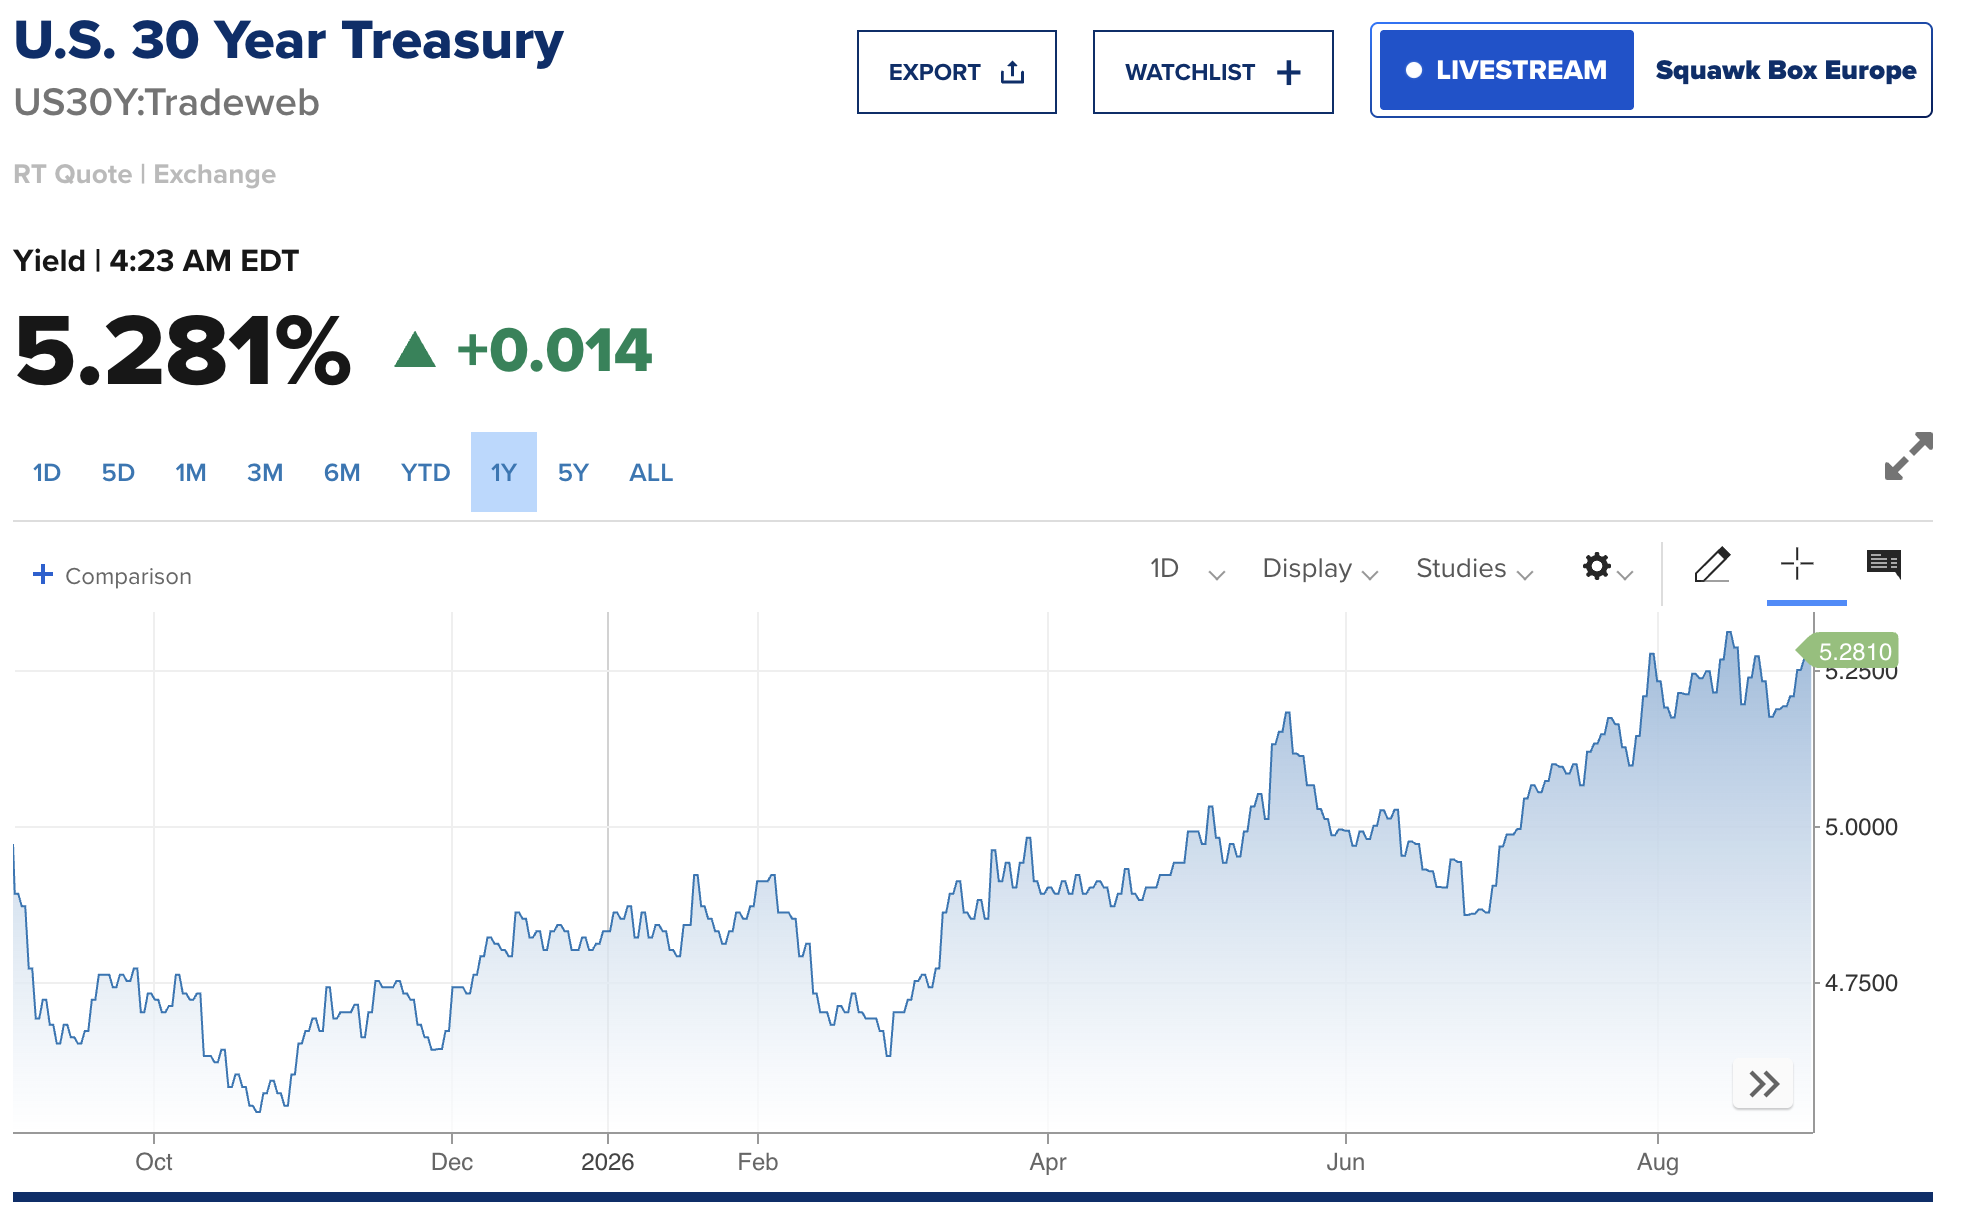
Чтобы лучше понимать эти движения на рынке облигаций (fixed income — рынок долговых бумаг с заранее известными выплатами), изучите наш гид как читать график доходности 10-летних казначейских облигаций.
Минфин ответил увеличением покупок старых долгосрочных госбумаг. По расширенной программе максимальный объём выкупов для поддержки «ликвидности» (ликвидность — насколько легко купить или продать актив без сильного изменения цены) в сегментах со сроком 10–20 лет и 20–30 лет вырастет с $2 млрд до как минимум $4 млрд за одну операцию. Бессент также дал понять, что покупки могут стать ещё больше.
Механизм простой: Минфин покупает уже выпущенные облигации, спрос растёт, и цена облигаций может подняться. Когда цена облигаций растёт, их доходность (yield — сколько инвестор получает в годовых процентах) обычно падает. Это может снизить давление на «дальнем конце кривой доходности» (yield curve — зависимость доходностей от сроков) без изменения ставки ФРС. Трейдерам, которые хотят зарабатывать на колебаниях цен облигаций, может пригодиться наш гайд по торговле CFD на облигации (CFD — контракт на разницу цен: вы не покупаете сам актив, а торгуете изменением его цены).
| Действие Минфина | Возможный эффект для рынка |
| Покупает долгосрочные казначейские облигации | Спрос на уже выпущенные облигации растёт |
| Спрос выше | Цена облигаций может вырасти |
| Цена облигаций выше | Долгосрочные доходности могут снизиться |
| Доходности ниже | Держать золото становится «дешевле» по сравнению с облигациями |
| Доходности ниже и доллар слабее | Золото может получить дополнительную поддержку |
Идея использовать деньги со счёта TGA делает стратегию важнее, потому что это может дать Минфину больше свободы для увеличения покупок.
TGA даёт Минфину больше свободы
Treasury General Account, или TGA, — это по сути основной «кассовый» счёт правительства США в ФРС. Налоговые поступления и деньги от размещения госдолга сначала попадают на этот счёт, а затем идут на оплату расходов государства.
Минфин ожидает, что баланс TGA будет около $950 млрд на конец сентября, и оценивает, что временно он может достигнуть примерно $1,05 трлн в конце октября. Руководители Минфина намекнули, что часть этих денег теоретически можно направить на выкуп старых казначейских бумаг, хотя решения о том, сколько именно средств использовать, пока нет.
Это не означает, что у Минфина есть программа выкупа облигаций на $1 трлн. Значительная часть средств TGA нужна для работы государства, поэтому весь баланс нельзя просто перенаправить на покупки облигаций.
Однако использование уже имеющихся денег даёт Минфину ещё один способ покупать долгосрочные бумаги без немедленного выпуска такого же объёма нового долга. В противном случае Минфин мог бы выпустить больше краткосрочных казначейских векселей (Treasury bills — госбумаги на короткий срок) и на полученные средства покупать более долгосрочные облигации, то есть менять структуру срока погашения госдолга. Для более широкой картины по изменениям в экономике смотрите наш разбор опережающих, запаздывающих и совпадающих экономических показателей (индикаторы — статистика, которая помогает понять, что происходит в экономике).
Для рынков возможное использование денег TGA означает, что у Минфина может быть больше возможностей действовать, если долгосрочные доходности останутся высокими.
Почему реагирует золото
Здесь история Минфина напрямую связывается с золотом.
Золото не платит процент, поэтому его привлекательность частично зависит от того, сколько инвесторы могут заработать на альтернативных инструментах, например на облигациях США. Когда доходности казначейских бумаг растут, держать золото становится менее выгодно. Когда доходности падают, этот минус уменьшается. Важно понимать роль «реальных ставок» (real rates — доходность с учётом инфляции): подробнее в нашем материале доходности облигаций США и золото: почему трейдеры следят за реальными ставками.
Если более крупные выкупы Минфина увеличат спрос на долгосрочные облигации, то снижение доходностей может поддержать золото даже без снижения ставок ФРС. Дополнительно может помочь более слабый доллар США. Это особенно важно для тех, кто изучает основы торговли XAU/USD (XAU — золото, USD — доллар).
Всемирный совет по золоту (World Gold Council — отраслевая организация, собирающая данные по рынку) оценил, что золото прибавило около 3% внутри дня после объявления о выкупах, показав, как быстро ожидания по рынку облигаций могут перейти на рынок драгоценных металлов.
Это также показывает, почему трейдерам золота нельзя смотреть только на ставку ФРС по федеральным фондам (Fed funds rate — базовая краткосрочная ставка в США). Реальные доходности облигаций, курс доллара и ожидания по денежной политике (monetary policy — управление ставками и деньгами) и бюджетной политике (fiscal policy — налоги и расходы государства) тоже влияют на металл.
ФРС и Минфин могут тянуть рынок в разные стороны
Ситуация необычна, потому что ФРС и Минфин влияют на разные части рынка ставок.
ФРС управляет краткосрочными ставками с помощью денежной политики и может сохранять жёсткий курс (restrictive stance — политика, которая сдерживает рост экономики через высокие ставки), если инфляция остаётся проблемой. Минфин не управляет долгосрочными доходностями напрямую, но его решения по выпуску долга, выкупам и управлению наличными могут менять спрос и предложение долгосрочных облигаций. Подробнее о том, как решения центрального банка двигают рынки, — в нашем гиде как торговать ожидания по процентным ставкам.
| Федеральная резервная система | Минфин США |
| Управляет краткосрочными ставками | Влияет на спрос и предложение долгосрочных облигаций |
| Использует денежную политику | Использует выпуск долга и выкупы |
| Высокие ставки могут поддерживать доллар | Выкупы могут повысить спрос на долгосрочные облигации |
| Снижение ставок может поддержать золото | Снижение долгосрочных доходностей тоже может поддержать золото |
Это означает, что ФРС может держать краткосрочные ставки высокими, а Минфин — пытаться снизить давление на долгосрочную стоимость заимствований. Для трейдеров золота доходности 10-летних и 30-летних облигаций становятся всё важнее наряду с ожиданиями следующего решения ФРС.
Что если Минфин не сможет остановить рост доходностей?
Есть и другой вариант — и он тоже может быть позитивным для золота.
Федеральный долг США превысил $40 трлн, а расходы на обслуживание долга (проценты по нему) выросли вместе с ростом ставок. Поэтому инвесторы внимательнее оценивают бюджетные перспективы США и то, какую «премию» (compensation — какую дополнительную доходность) они хотят за покупку долгосрочных госбумаг.
Минфин говорит, что программа выкупов нужна для улучшения ликвидности и нормальной работы рынка казначейских облигаций. Но если Минфин увеличит покупки, а долгосрочные доходности продолжат расти, рынок может воспринять это как сигнал: проблемы инфляции, дефицита бюджета и заимствований государства остаются. Чтобы понять роль золота в такие периоды, смотрите разбор золото и инфляция: правда ли, что золото защищает от инфляции (inflation hedge — актив, который должен сохранять покупательную способность при росте цен).
Это может дать золоту ещё одну причину для роста.
| Сценарий | Результат для рынка | Возможное влияние на золото |
| Минфин справляется | Долгосрочные доходности падают | Снижение «цены» владения поддерживает золото |
| Минфин не справляется | Доходности остаются высокими или растут | Опасения за бюджет и валюту могут поддержать золото |
Иными словами, вмешательство Минфина может поддержать золото через снижение доходностей. А если вмешательство не сработает, спрос на золото может вырасти из‑за тревоги инвесторов за состояние бюджета США и долгосрочную покупательную способность доллара.
За чем трейдерам золота следить дальше
Доходности 10-летних и 30-летних казначейских облигаций будут среди ключевых индикаторов. Если долгосрочные доходности устойчиво снижаются, а ФРС держит краткосрочные ставки высокими, это усилит идею, что политика Минфина даёт золоту отдельный источник поддержки.
Treasury General Account (TGA) — ещё один важный фактор. Вопрос не только в том, достигнет ли TGA $1 трлн, а в том, использует ли Минфин заметную часть этих средств для увеличения выкупов долгосрочных облигаций.
Доллар США тоже нужно держать в фокусе. Если действия Минфина ведут к снижению долгосрочных доходностей и одновременно доллар слабеет, такая комбинация может особенно поддерживать золото. Подробнее о рыночных настроениях и движениях доллара — в нашем материале почему индекс DXY растёт в периоды неопределённости (DXY — индекс доллара к корзине основных валют).
Также стоит следить за аукционами Минфина и спросом на госдолг США. Слабый спрос на аукционах или устойчивый рост долгосрочных доходностей, несмотря на вмешательство государства, может означать, что инвесторы по-прежнему обеспокоены инфляцией, дефицитом и бюджетными перспективами.
FAQs
1) Как политика ФРС обычно влияет на цену золота?
Обычно, когда ФРС снижает ставки, активы без процентного дохода (например золото) выглядят привлекательнее по сравнению с облигациями, а более слабый доллар часто повышает спрос на золото. И наоборот: более высокие ставки ФРС обычно делают активы, которые приносят доход (например облигации), и доллар привлекательнее, что может давить на золото.
2) Может ли Минфин США влиять на золото независимо от ФРС?
Да. ФРС управляет краткосрочными ставками через денежную политику, а Минфин влияет на долгосрочные доходности через выпуск долга, управление денежными остатками и выкупы облигаций. Если действия Минфина действительно снизят долгосрочные доходности, золото может получить поддержку даже при высоких краткосрочных ставках ФРС.
3) Что такое выкупы для поддержки ликвидности и почему это важно трейдерам?
Это когда правительство США выкупает старые долгосрочные облигации, которыми торговать сложнее (менее ликвидные — их труднее быстро купить/продать без изменения цены). Это повышает спрос на эти облигации, поднимает их цену и снижает доходности. Более низкие долгосрочные доходности уменьшают «цену» владения золотом.
4) Что такое Treasury General Account (TGA) и как он влияет на доходности?
TGA — основной операционный денежный счёт правительства США в ФРС. Если Минфин использует часть средств TGA для выкупа облигаций, он может покупать долгосрочные бумаги без немедленного выпуска такого же объёма нового долгосрочного долга, что даёт больше возможностей сглаживать резкие скачки долгосрочных доходностей.
5) Что будет с золотом, если выкупы облигаций не снизят доходности?
Если выкупы не удержат долгосрочные доходности из‑за роста долга и проблем с дефицитом бюджета, инвесторы могут чаще выбирать золото как «тихую гавань» (safe haven — актив, который покупают в период тревоги) и как защиту от инфляции и ослабления валюты при долгосрочной нестабильности бюджета.
Начните торговать прямо сейчас — нажмите здесь, чтобы создать свой торговый счёт VT Markets.





