





Обзор
- Доходность гособлигаций по всему миру остаётся высокой: трейдеры учитывают риск инфляции, бюджетные дефициты и крупные заимствования государств.
- Нефть остаётся главным фактором, который может быстро изменить рынок: Brent упала до $98.83, а WTI — до $92.03 на фоне новых надежд на мирные договорённости между США и Ираном.
- Доходность гособлигаций США по-прежнему задаёт тон индексу доллара (USDX), золоту (XAUUSD), индексу S&P 500 (SP500) и общему настрою к риску.
- Неделя будет насыщенной: инфляция CPI в Австралии, решение РБНЗ по ставке, базовый индекс PCE в США и предварительная оценка ВВП США.
Рынки начинают неделю с одной главной проблемой: доходность облигаций слишком высокая, чтобы её игнорировать. Более мягкая инфляция в Великобритании, Канаде и Японии улучшила настроение, но общая картина по доходности всё ещё зависит от цен на нефть, устойчивости госфинансов и предстоящих данных по инфляции в США.
Доходность 10-летних казначейских облигаций США (Treasury — госдолг США) недавно поднялась к 4.6%, а средняя стоимость заимствований на 10 лет для стран G7 (Группа семи крупнейших развитых экономик) приблизилась к 4% — это выше примерно 3.2% до начала войны с Ираном в конце февраля. Рост доходности повышает ипотечные ставки, делает кредиты для компаний дороже, давит на оценку акций и увеличивает стоимость финансирования для развивающихся стран.
Для трейдеров это сложная среда. Более низкая инфляция может временно успокоить рынок, но она не остановит распродажу облигаций, пока нефть резко колеблется, а государства продолжают выпускать много нового долга.
Риск по нефти всё ещё определяет инфляцию
Нефть остаётся самым понятным макро-фактором (макро — общая картина экономики), который быстро двигает рынки. Brent упала на 4.55% до $98.83, а WTI — на 4.73% до $92.03, потому что рынок стал больше верить в прогресс в переговорах США и Ирана. Падение поддержало рисковые активы (акции и другие инструменты, которые обычно растут, когда инвесторы готовы рисковать), потому что дешёвая нефть снижает ожидания по инфляции и уменьшает давление на центральные банки.
Но это облегчение может быстро исчезнуть. Переговоры вокруг Ормузского пролива (важный маршрут поставок нефти) продолжаются, и любая задержка или срыв могут снова поднять цены на нефть. Новый скачок нефти сначала ударит по бензину, перевозкам, коммунальным услугам и себестоимости производства, а затем может перейти в рост зарплат и цен на услуги.
Для рынка облигаций это означает нестабильные ожидания по инфляции. Один «мягкий» отчёт по инфляции может замедлить распродажу, но трейдерам нужны признаки, что цены на энергию снижаются и удерживаются ниже.
Сигналы по инфляции начинают расходиться
Картина инфляции заметно различается по регионам. В Великобритании базовый CPI (core CPI — инфляция без самых скачущих цен, обычно без еды и энергии) замедлился до 2.5% за 12 месяцев к апрелю, с 3.1% в марте, а инфляция в услугах снизилась с 4.5% до 3.2%. Это даёт Банку Англии больше пространства для решений, но доходность gilts (gilt — гособлигации Великобритании) всё равно зависит от планов заимствований и доверия к бюджету.
В Японии инфляция тоже выглядит мягче. Базовые потребительские цены выросли на 1.4% год к году в апреле — заметно ниже уровней недавнего инфляционного всплеска. Но японские гособлигации остаются под давлением: трейдеры следят за бюджетными расходами, субсидиями на энергию, слабой иеной и постепенным уходом от сверхнизких ставок.
В Европе ситуация сложнее. По быстрой оценке Eurostat (предварительная оценка статистического ведомства ЕС) инфляция в еврозоне в апреле ожидается на уровне 3.0% год к году, выше 2.6% в марте. При слабом росте экономики ЕЦБ (Европейский центральный банк) сложнее показывать спокойствие по поводу инфляции.
США — в центре этого давления между рынками. Доходность 10-летних Treasuries на прошлой неделе доходила до 4.69% — максимум с января 2025 года — а затем снизилась примерно до 4.62%. Это показывает, как быстро стресс на рынке облигаций переходит на другие рынки.
Бюджетные риски удерживают долгосрочную доходность высокой
Инфляция — не единственная причина высокой доходности. Большую роль играет бюджетный риск: трейдеры требуют более высокую доходность за владение долгосрочным госдолгом, потому что США, Великобритания, Япония и часть Европы продолжают активно занимать.
Когда выпускается больше облигаций, рынку нужно «переварить» больше долга. Если инвесторы боятся дефицитов, они поднимают доходность, особенно на дальнем конце кривой доходности (кривая доходности — сравнение ставок по облигациям на разные сроки). Сильнее всего это затрагивает сроки 10, 20 и 30 лет.
Рынок казначейских облигаций США — мировой ориентир. Когда доходность в США растёт, это влияет на USDX (индекс доллара), золото, фондовые индексы, развивающиеся рынки и условия кредитования в мире. Давление пока выглядит контролируемым, но трейдеры требуют больше выгоды за риск держать облигации на длинный срок (duration — чувствительность цены облигации к изменению ставок; проще: чем длиннее срок, тем сильнее цена реагирует).
Япония может нести более глубокий структурный риск (структурный — связанный с устройством экономики). Если доходность в Японии продолжит расти, местные инвесторы могут вернуть капитал домой. Тогда спрос на облигации США и Европы снизится, и давление на мировые доходности усилится.
Акции могут расти, но рост может держаться на немногих лидерах
Высокая доходность мешает акциям, потому что повышает «ставку дисконтирования» (это ставка, которой приводят будущую прибыль к текущей цене; проще: чем выше ставка, тем ниже справедливая цена акций). Сильнее всего страдают акции роста, потому что их стоимость больше зависит от прибыли в далёком будущем.
Акции США держатся лучше из-за крупных технологических компаний: инфраструктура для ИИ, облачные сервисы, полупроводники и спрос на дата-центры поддерживают ожидания прибыли. Но рынок становится слабее, если рост держится на всё меньшем числе акций.
S&P 500 может продолжить рост, если прибыль компаний остаётся сильной, а нефть дешевеет. Риск растёт, если доходность остаётся достаточно высокой и давит и на цену акций, и на прибыль. Более дорогие кредиты могут замедлить инвестиции бизнеса, увеличить стоимость займов для людей и ослабить спрос.
Это делает рынок более выборочным. Крупные технологические компании с сильным денежным потоком могут оставаться привлекательными. Малые компании, бизнес с большим долгом, недвижимость, коммунальные компании и убыточные компании роста могут испытывать больше давления.
Что может снизить доходность
Доходности облигаций нужен понятный повод, чтобы падать. Первый триггер — устойчивое снижение цен на нефть. Более дешёвая энергия уменьшает ожидания по инфляции и давление на центральные банки.
Второй триггер — более широкое замедление инфляции. Великобритания и Япония уже показали более мягкие данные, но трейдерам нужен похожий прогресс в США и еврозоне, чтобы увереннее покупать длинные облигации (то есть облигации с большим сроком).
Третий триггер — слабые данные по экономике. Более медленный рост занятости, меньший рост зарплат, слабые розничные продажи и снижение инвестиций бизнеса могут вернуть ожидания снижения ставки.
Четвёртый триггер — более строгий контроль бюджета. Если правительства покажут, что лучше управляют дефицитами и выпуском долга, инвесторы могут требовать меньшую доходность за долгий срок.
Пятый триггер — высокий спрос на аукционах облигаций (аукцион — размещение нового выпуска облигаций). Если рынок готов покупать по текущей доходности, ситуация может стабилизироваться даже без резкого падения инфляции.
Ключевые символы для наблюдения
USDX | XAUUSD | SP500 | USOil | BTCUSD
Предстоящие события
| Дата | Валюта | Событие | Прогноз | Предыдущее | Комментарий аналитика |
| 27 мая 2026 | AUD | CPI г/г | 4.40% | 4.60% | Более низкая инфляция может снизить давление на РБА (Резервный банк Австралии), но AUD всё ещё нужна поддержка со стороны сырьевых товаров и спроса, связанного с Китаем. |
| 27 мая 2026 | NZD | Официальная процентная ставка | 2.25% | 2.25% | Пауза уже заложена в цены. Направление NZD больше зависит от комментариев банка, чем от самой ставки. |
| 28 мая 2026 | USD | Базовый индекс цен PCE кв/кв | 0.30% | 0.30% | Устойчивая инфляция поддержит доходности и усилит давление на рисковые активы. |
| 28 мая 2026 | USD | Предварительный ВВП кв/кв | 2.10% | 0.70% | Сильный рост может поддержать акции, но также способен отодвинуть ожидания снижения ставки. |
Полный список экономических событий смотрите в экономическом календаре VT Markets.
Ключевые движения недели
USDX
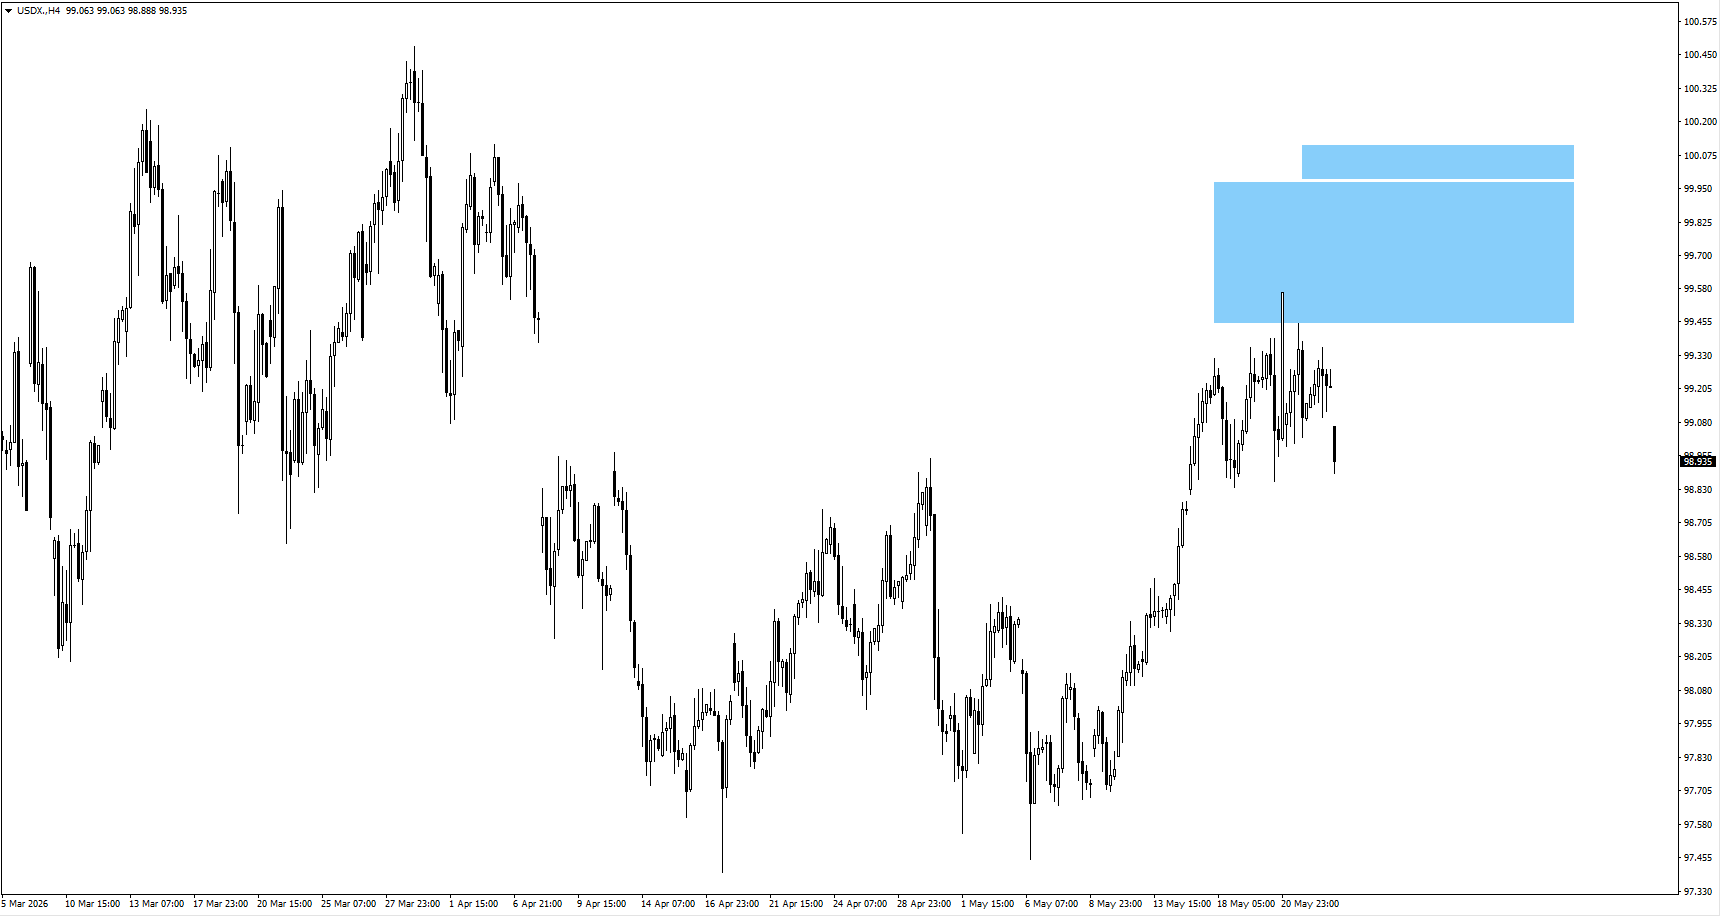
- Индекс доллара открылся снижением после того, как на прошлой неделе держался рядом с зоной наблюдения 99.65, но движение пока не подтверждает сильное падение.
- Отскок к 99.85 может привлечь продавцов, если возле этой зоны появится сигнал на снижение (то есть характерное движение цены, показывающее давление продавцов).
- Важно следить, продолжит ли доходность Treasuries поддерживать доллар, или более мягкие данные по инфляции ослабят аргументы в пользу роста.
XAUUSD
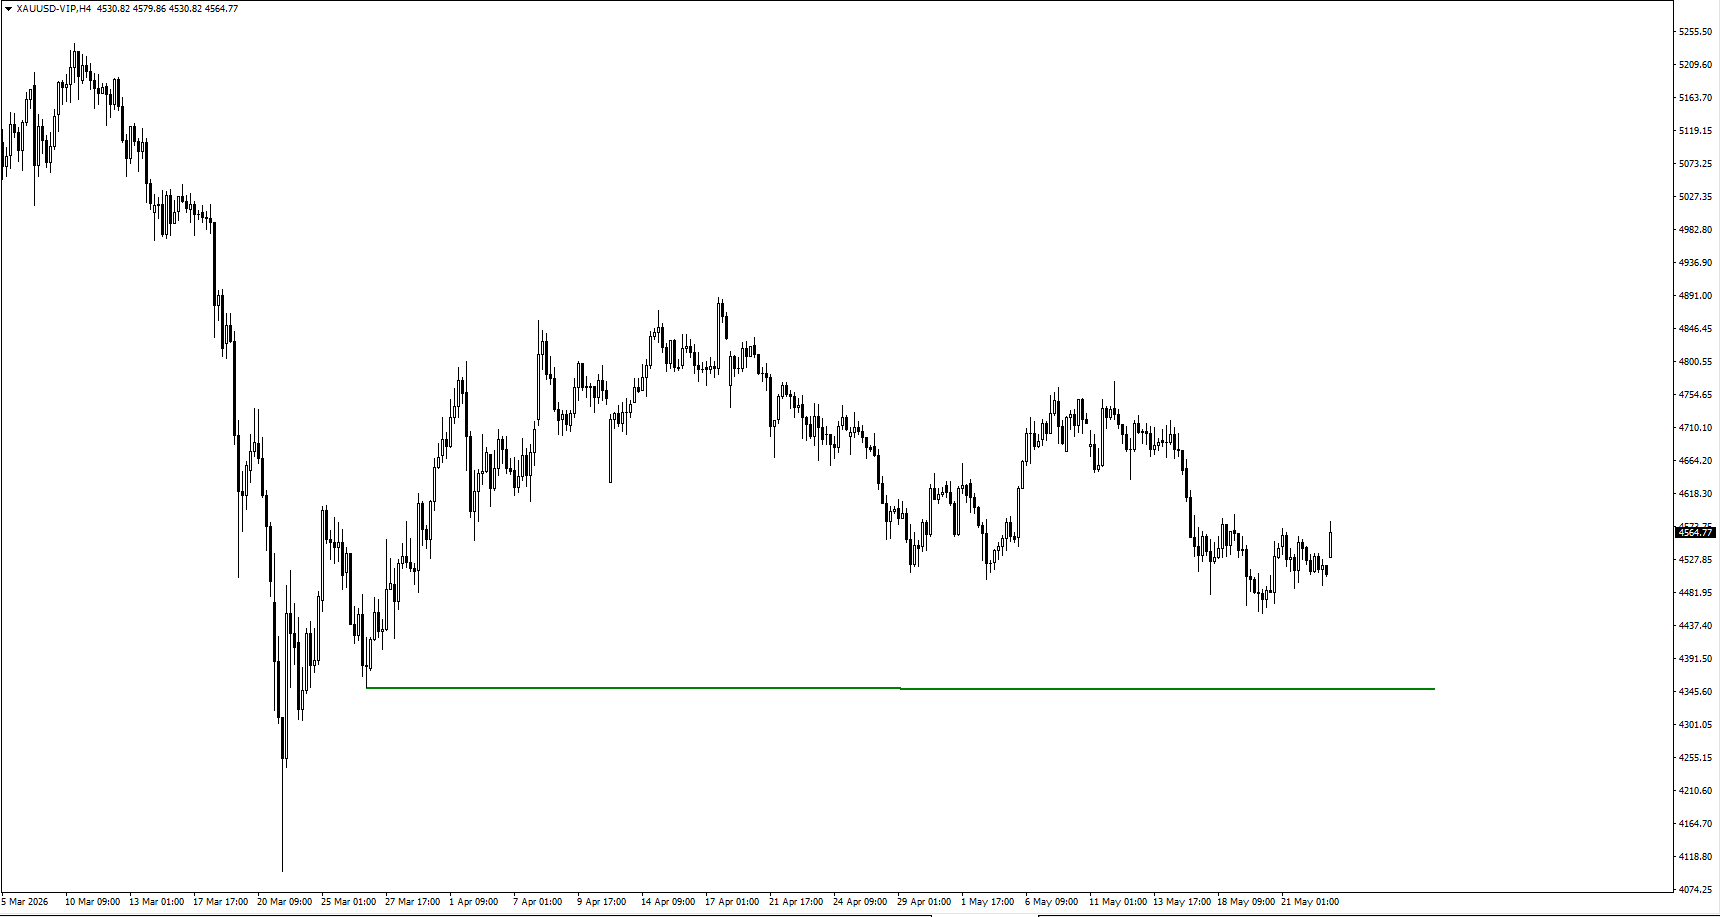
- Золото продолжило движение после «сбора ликвидности» (когда цена забирает стоп-приказы и заявки около заметных уровней), и следующие зоны реакции сверху находятся около 4650 и 4690.
- Если цена будет двигаться в боковике (консолидация — узкий диапазон) и не пробьёт 4590, риск снижения может вернуться, потому что высокая доходность давит на активы без процента (золото не приносит купон или процент).
- Трейдерам по золоту важно следить за балансом между давлением реальной доходности (реальная доходность — доходность облигаций минус инфляция) и спросом на «тихую гавань» из-за бюджетных и геополитических рисков.
SP500
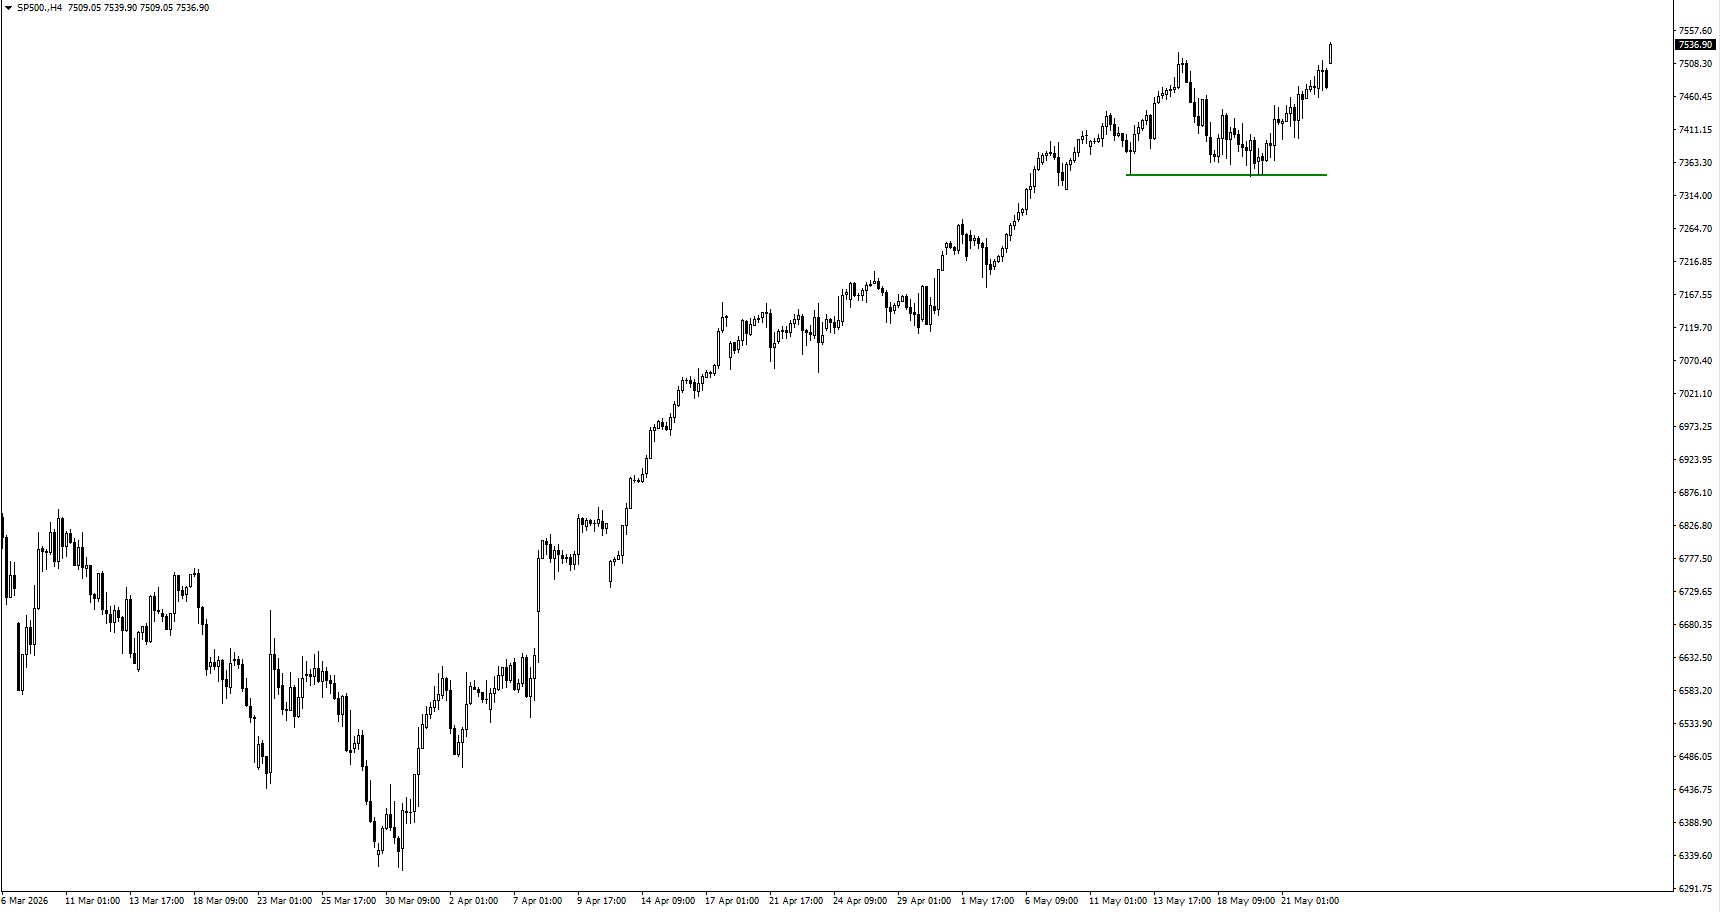
- S&P 500 получил поддержку на фоне улучшения настроений вокруг переговоров США–Иран, но дальнейшее движение зависит от подтверждения прогресса.
- Более спокойная нефть может поддержать акции, а новый скачок доходности может проверить завышенные оценки (valuation — насколько «дорого» рынок оценивает акции).
- Важно следить, остаётся ли рост широким или концентрируется в нескольких крупнейших технологических компаниях.
USOil
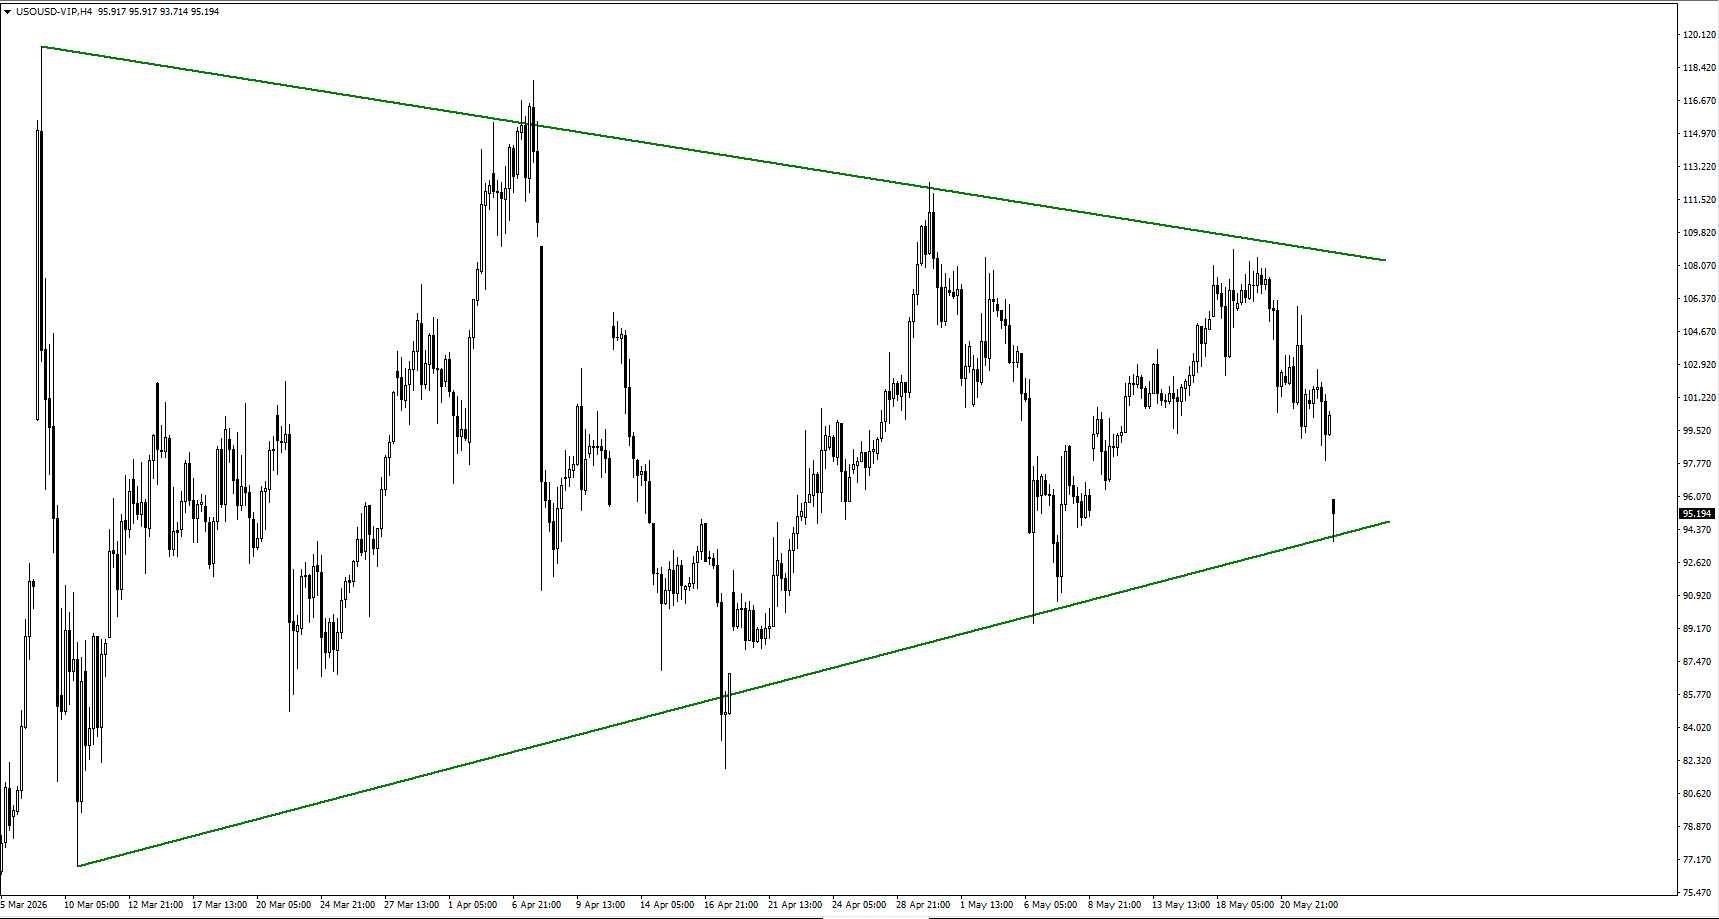
- Нефть торговалась в узком диапазоне, а затем резко упала на новой волне оптимизма по поводу возможного соглашения США–Иран.
- Если переговоры продвинутся, нефть может оставаться под давлением и снижать ожидания по инфляции.
- Если переговоры застопорятся, нефть может быстро отскочить и снова усилить давление на облигации, центральные банки и рисковые активы.
BTCUSD
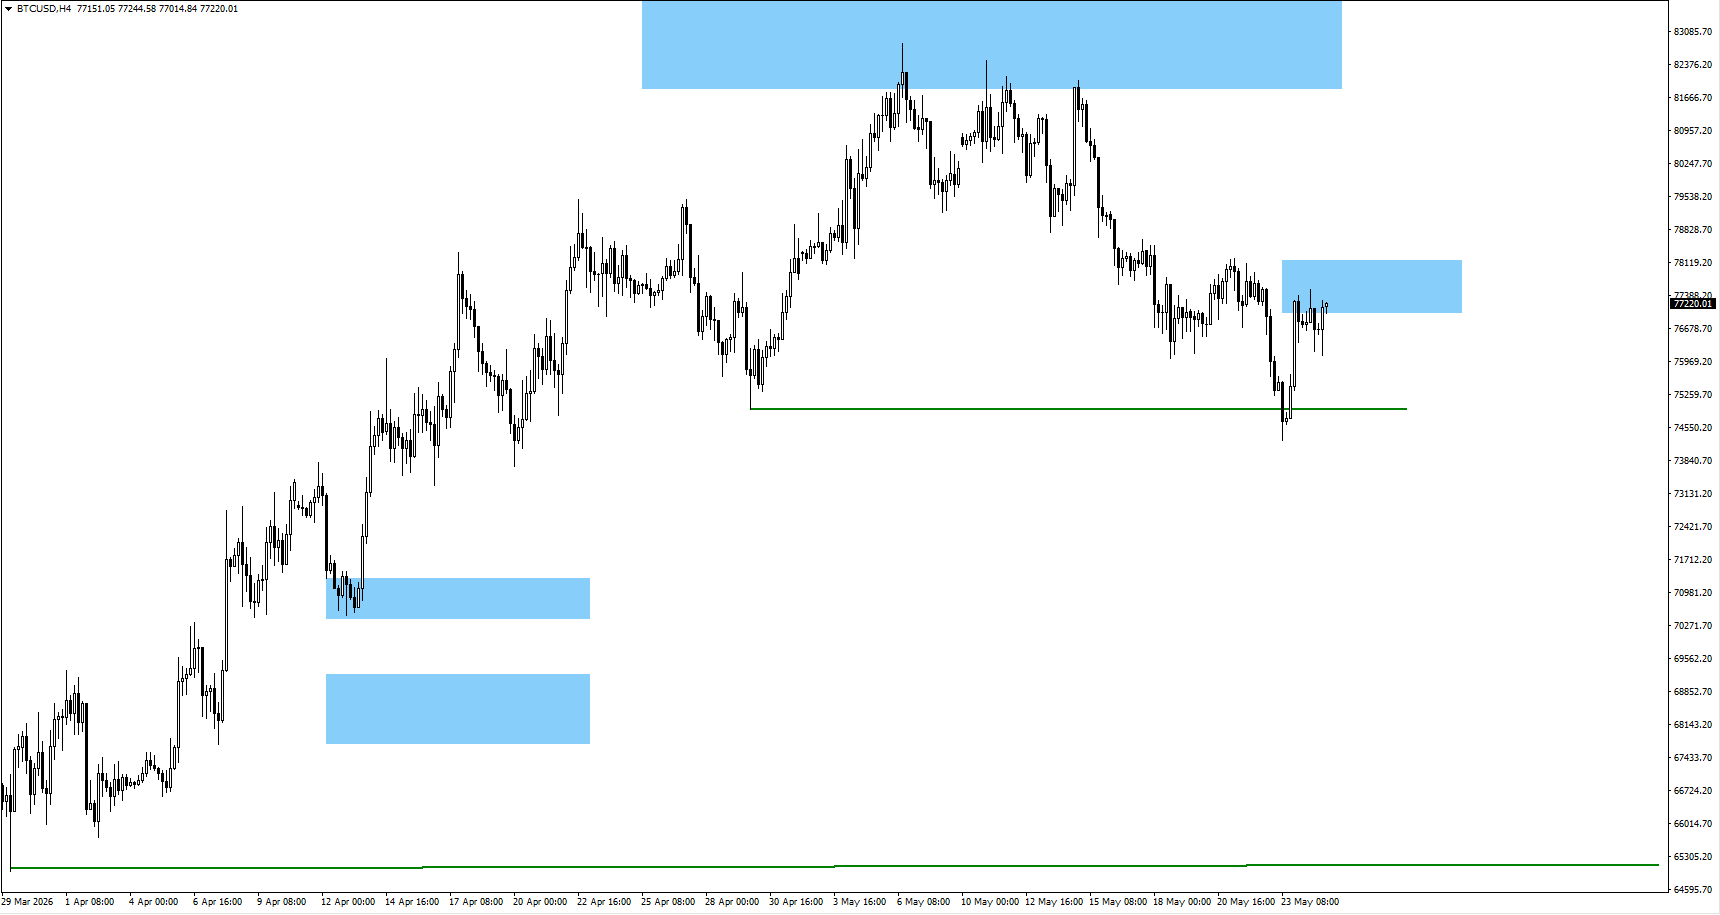
- Биткоин пробил локальный минимум 74,932, и теперь трейдеры следят за поведением цены около 77,200.
- Текущая структура всё ещё допускает отскок в рамках «четвёртой волны» на более крупном таймфрейме (таймфрейм — выбранный масштаб графика; «волна» — модель, где движение разбивают на этапы), если аппетит к риску улучшится.
- Биткоину нужны лучшие условия по ликвидности (ликвидность — насколько легко купить/продать без сильного движения цены) и более спокойный рынок облигаций, чтобы вернуть устойчивый рост.
Итог
Предстоящая неделя зависит от того, смогут ли рынки облигаций стабилизироваться после переоценки инфляции, бюджетных рисков и долгосрочной стоимости заимствований. Нефть остаётся самым быстрым триггером, а переговоры США–Иран продолжают влиять на ожидания по инфляции. Базовый PCE и предварительный ВВП США будут направлять доходность Treasuries, USDX, золото и настроение по акциям, а CPI Австралии и решение РБНЗ по ставке могут сдвинуть AUDUSD и NZDUSD. Спокойная нефть и более мягкая инфляция способны снизить давление доходности, но устойчиво высокая инфляция в США или сильный ВВП могут сохранить сценарий «высокие ставки надолго».
Вопросы трейдеров
Почему мировая доходность облигаций остаётся высокой, если инфляция замедляется?
Доходность остаётся высокой, потому что инвесторы смотрят не только на инфляцию. Более мягкие данные в Великобритании, Канаде и Японии улучшили настроение, но рынки всё ещё учитывают риск по нефти, бюджетные дефициты, большие заимствования государств и осторожность центральных банков. Чтобы доходность заметно снизилась, обычно нужны более низкие цены на энергию, более убедительные сигналы по бюджету и высокий спрос на аукционах облигаций.
Как высокая доходность облигаций влияет на фондовый рынок?
Высокая доходность делает деньги дороже и снижает ценность будущей прибыли для инвесторов. Обычно первыми страдают акции роста, малый бизнес, недвижимость, коммунальные компании и компании с большим долгом. Крупные технологические компании могут держаться лучше, если прибыль остаётся сильной, но рынок часто начинает зависеть от меньшего числа лидеров.
Почему нефть важна для рынка на этой неделе?
Нефть — важный фактор инфляции. Рост нефти поднимает цены на бензин, перевозки, коммунальные услуги и себестоимость производства, а позже может перейти в рост цен на услуги и зарплаты. Если нефть будет снижаться на фоне прогресса в переговорах США–Иран, ожидания по инфляции могут ослабнуть. Если переговоры застопорятся, нефть может отскочить и снова усилить давление на облигации, центральные банки и рисковые активы.
Что может снизить доходность облигаций?
Доходность может снизиться, если нефть подешевеет, инфляция замедлится в большем числе стран, экономические данные ухудшатся, правительства станут строже контролировать бюджет, или аукционы облигаций покажут высокий спрос. Для снижения доходности не обязательно, чтобы инфляция резко «упала». Нужна уверенность, что текущая доходность достаточно компенсирует риски.
Какие рынки сильнее всего страдают от распродажи облигаций?
Главная точка напряжения — рынок Treasuries США, потому что он задаёт общую стоимость заимствований в мире. Япония также несёт заметный структурный риск из-за перехода от сверхнизких ставок. Великобритания чувствительна к доверию к бюджету, а Европа испытывает давление из-за слабого роста, инфляции в энергетике и уязвимых госфинансов.
Начните торговать прямо сейчас — нажмите здесь, чтобы создать реальный счёт VT Markets


